Das Budget beginnt im Betrieb
Für das nächste Jahr einfach die letzte Strom- und Gasrechnung fortzuschreiben, greift oft zu kurz. Neue Aufträge, zusätzliche Schichten und veränderte Öffnungszeiten können den Bedarf verschieben. Halten Sie deshalb fest, welche Annahmen aus dem Vorjahr übernommen werden und welche sich im kommenden Zeitraum ändern.
Planen Sie Strom und Gas getrennt. Bei mehreren Lieferstellen sollten Mengen und Kosten zunächst je Standort nachvollziehbar sein. Erst danach werden sie zusammengeführt. Andernfalls kann eine Einsparung an einem Standort eine unerwartete Mehrbelastung an einem anderen verdecken.
Variable und feste Bestandteile auseinanderhalten
Die einfache Rechnung „kWh mal Preis“ erfasst nur die Kostenbestandteile, die tatsächlich mengenabhängig berechnet werden. Daneben können feste und leistungsabhängige Positionen stehen. Welche enthalten sind, müssen Sie anhand von Vertrag und Rechnung abgleichen. Umsatzsteuer und betrachteter Zeitraum sollten in allen Vergleichen gleich behandelt werden.

- Mengenabhängig: geplante kWh mal den dazugehörigen Preis je kWh.
- Zeitabhängig: etwa ein monatlicher Grundpreis mal die Zahl der Monate.
- Leistungsabhängig: soweit anwendbar, die abrechnungsrelevante Leistung in kW mal den Leistungspreis. Das betrifft die Höhe der Leistung, nicht die Jahresmenge in kWh.
- Gesondert: weitere vereinbarte Positionen mit ihrer jeweiligen Bezugsgröße.
Die grundsätzliche Unterscheidung zwischen Beschaffung und Vertrieb, Netzentgelten sowie staatlich veranlassten Preisbestandteilen beschreibt das Bundeswirtschaftsministerium beim Aufbau des Strompreises. Die konkrete Höhe entnehmen Sie Ihren aktuellen Unterlagen.
Dazu passend: Preisbestandteile Ihrer Stromrechnung einzeln prüfen →.
Preis- und Mengeneffekt sichtbar machen
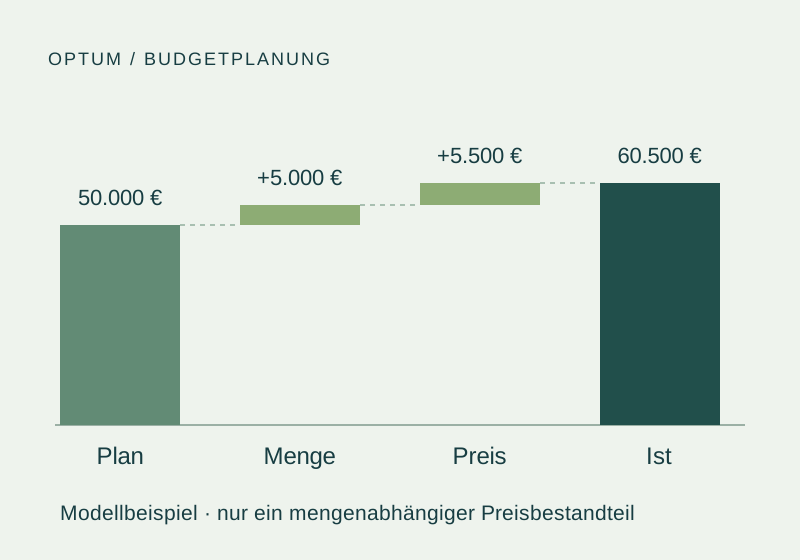
Ein vereinfachtes Beispiel betrachtet nur einen mengenabhängigen Preisbestandteil: Geplant sind 500.000 kWh zu 0,10 €/kWh, also 50.000 €. Tatsächlich werden 550.000 kWh zu 0,11 €/kWh abgerechnet, also 60.500 €. Die Abweichung beträgt 10.500 €.
Zuerst wird der Mehrverbrauch zum geplanten Preis bewertet. Danach wird die Preisänderung auf die tatsächlich verbrauchte Menge angewendet. So lassen sich die beiden Ursachen erklären, ohne einen Teil der Abweichung doppelt zu zählen. Die angenommenen Nettopreise dienen nur diesem Rechenbeispiel; weitere Kostenpositionen sind nicht enthalten.
Mit drei begründeten Mengen arbeiten
Erstellen Sie einen Basisfall sowie eine niedrigere und eine höhere Verbrauchsannahme. Begründen Sie die Bandbreite mit Ihrer Auslastung und Anlagenplanung. Wenn beispielsweise ein größerer Auftrag noch nicht bestätigt ist, planen Sie einen Fall mit und einen ohne die zusätzliche Produktion. Das ist für die Geschäftsführung hilfreicher als ein pauschaler Aufschlag ohne erkennbaren Anlass.
Für variable Preisbestandteile können Sie zusätzlich nachvollziehbare Preisannahmen verwenden. Verwechseln Sie dabei ein Risikoszenario nicht mit einer Vorhersage. Dokumentieren Sie Datum, Quelle und Umfang jeder Annahme. Ein Festpreisvertrag fixiert nur das, was seine Vereinbarung tatsächlich umfasst.
Ein weiterer möglicher Kostenfall ist eine kurzfristige Neuversorgung nach einem Lieferstopp. Das Rechenbeispiel zum Lieferantenrisiko zeigt, wann deren Mehrkosten einen ursprünglich günstigeren Energiepreis aufzehren.
Eine kurze regelmäßige Budgetbesprechung
Stellen Sie regelmäßig Planmenge, bisherigen Verbrauch, erwartete Jahresmenge und Kostenabweichung nebeneinander. Für die Jahresprognose ergänzen Sie den bereits gemessenen Verbrauch um den erwarteten Bedarf der verbleibenden Monate. Bei Gas gehört der saisonale Heizbedarf in diese Rechnung; ein einzelner Wintermonat lässt sich nicht einfach mal zwölf nehmen. Ordnen Sie Auffälligkeiten einer Ursache zu: Betriebsänderung, Preisänderung, Abrechnungszeitraum oder Datenfehler. Daraus wird eine konkrete Aufgabe mit einem Verantwortlichen.
Plan, Ist und Restjahr: eine Jahresprognose zum 30. Juni
Vollständig synthetisches Rechenbeispiel, kein Kundenfall und keine Preisprognose. Betrachtet wird eine Stromlieferstelle im Kalenderjahr 2026. Alle Preise und Kosten sind netto; gerechnet wird ausschließlich mit einem mengenabhängigen Preisbestandteil. Grundpreise, Leistungspreise und andere Positionen sind hier nicht enthalten.
Im ursprünglichen Jahresplan stehen 1.000.000 kWh zu 0,10 €/kWh. Davon sind 450.000 kWh für Januar bis Juni und 550.000 kWh für Juli bis Dezember vorgesehen. Zum 30. Juni liegen im Modell vollständige Mess- und Kostendaten für das erste Halbjahr vor. Eine zusätzliche Schicht erhöht die neu geplante Restjahresmenge auf 600.000 kWh; für diesen Zeitraum wird ein angenommener Preis von 0,12 €/kWh angesetzt.
| Zeitraum und Stand | Menge | Preis je kWh | Variable Kosten |
|---|---|---|---|
| Januar–Dezember · ursprünglicher Plan | 1.000.000 kWh | 0,10 € | 100.000 € |
| Januar–Juni · Ist im Modell | 480.000 kWh | 0,11 € | 52.800 € |
| Juli–Dezember · neue Restjahresprognose | 600.000 kWh | 0,12 € | 72.000 € |
| Januar–Dezember · neue Jahresprognose | 1.080.000 kWh | je Halbjahr gerechnet | 124.800 € |
Jahresprognose = Ist bis zum Stichtag + neu erwartetes Restjahr. Hier sind das 480.000 + 600.000 = 1.080.000 kWh und 52.800 + 72.000 = 124.800 €. Gegenüber dem ursprünglichen Plan steigt die Menge um 80.000 kWh (8 %) und dieser Kostenbestandteil um 24.800 € (24,8 %).
Die Kostenabweichung lässt sich vollständig erklären: 80.000 zusätzliche kWh × 0,10 €/kWh Planpreis ergeben 8.000 € Mengeneffekt. Der Preiseffekt beträgt 480.000 × (0,11 − 0,10) + 600.000 × (0,12 − 0,10) = 16.800 €. Zusammen sind das 24.800 €. Die Mehrmenge wird zuerst zum Planpreis bewertet; der Preiseffekt wird anschließend auf die Ist- bzw. Prognosemenge des jeweiligen Halbjahres angewendet.
Der Restjahresbedarf wird aus den noch geplanten Betriebsmonaten abgeleitet. Er ist weder automatisch die Jahresplanmenge minus Istverbrauch noch eine einfache Verdopplung des ersten Halbjahres. Sind Mess- oder Abrechnungsdaten noch unvollständig, kennzeichnen Sie ergänzte Mengen und Kosten als Schätzung und notieren den offenen Zeitraum. Vereinbaren Sie für jede Annahme eine Quelle, einen Verantwortlichen und den nächsten Prüftermin.
Halten Sie das Kostenbudget und die Zahlungsplanung auseinander. Abschläge bestimmen, wann Geld abfließt; sie sagen allein noch nicht, welche Kosten im geplanten Zeitraum entstehen. Eine mögliche Nachzahlung gehört deshalb als eigener Punkt in die Liquiditätsplanung.
Der Stromkostenrechner hilft beim ersten Mengen-Preis-Vergleich. Für die Rechnungskontrolle führt Sie der Beitrag Gewerbestromrechnung prüfen durch Menge, Preis und Zeitraum. Mit OPTUM den Beschaffungsrahmen zum Budget klären. Bringen Sie Ihre Mengenannahmen und den gewünschten Planungshorizont mit. Daraus lässt sich ableiten, welche Preisbestandteile Sie absichern möchten und wo noch Klärungsbedarf besteht.