Warum trotz Abschlägen eine Nachzahlung entsteht
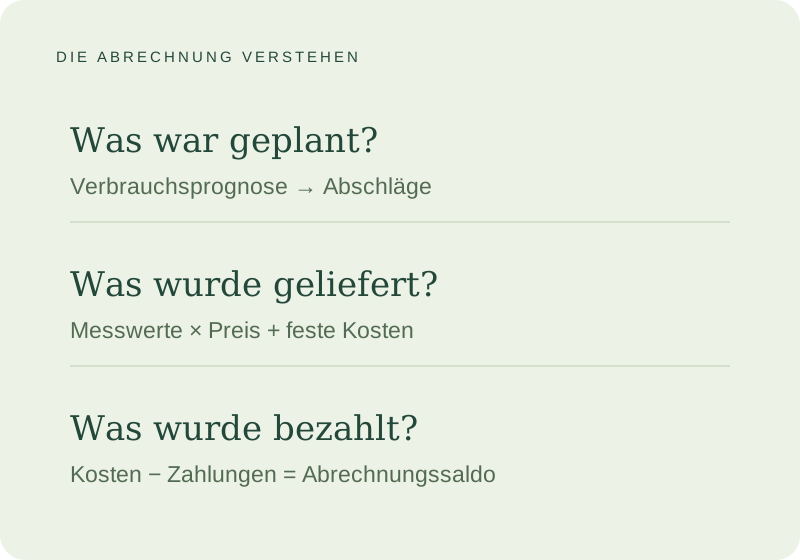
Die Grundrechnung lautet: Kosten des Abrechnungszeitraums minus anrechenbare Zahlungen ergeben den Zahlungssaldo. Ist dieser positiv, bleibt eine Nachzahlung. Übersteigen die verrechneten Zahlungen die Kosten, ergibt sich ein Guthaben. Weitere Gutschriften oder Korrekturen müssen dabei dem richtigen Zeitraum zugeordnet sein. Die Bundesnetzagentur empfiehlt ausdrücklich, die berücksichtigten Abschläge mit den tatsächlich geleisteten Zahlungen abzugleichen. Quelle: Bundesnetzagentur, Energierechnungen prüfen.
Eine hohe Nachzahlung beweist deshalb noch keinen hohen Preis. Ebenso wenig beweist ein Guthaben, dass der Betrieb sparsam gearbeitet hat: Es kann schlicht zu viel vorausgezahlt worden sein. Vergleichen Sie immer erst die vollständigen Kosten und danach den offenen Betrag.
SLP-Prognose ist kein abgelesener Verbrauch
Bei einem Standardlastprofil, kurz SLP, wird für die zeitliche Zuordnung ein typischer Verbrauchsverlauf verwendet. Eine Jahresverbrauchsprognose beschreibt dagegen die erwartete Menge. Profil und Prognose helfen bei der energiewirtschaftlichen Planung; sie sind keine individuell gemessene Verlaufskurve Ihres Betriebs. Der BDEW beschreibt Standardlastprofile als repräsentative Profile für Verbrauchergruppen. Fachquelle: Standardlastprofile Strom.
Für die Abrechnung ist zu unterscheiden, ob Werte abgelesen, als Ersatzwerte ermittelt oder unter den gesetzlichen Voraussetzungen geschätzt wurden. Die Art der Ermittlung muss aus der Rechnung hervorgehen. SLP bedeutet nicht automatisch, dass der Jahresverbrauch geschätzt wird. Ein Betrieb kann nach SLP zugeordnet sein und dennoch eine Abrechnung auf Grundlage dokumentierter Zählerstände erhalten. Quelle: § 40a EnWG.
Für die Buchhaltung sind daher drei Angaben getrennt festzuhalten: die bisherige Mengenannahme, die Herkunft der Abrechnungswerte und die bereits geleisteten Zahlungen. Im folgenden Modell waren 60.000 kWh erwartet; aus den Ablesungen ergeben sich jedoch 72.000 kWh.
Modellbetrieb · Zwei getrennte Größen
Die Planung erwartet, die Ablesung belegt
Erwartete Jahresmenge → Grundlage des ursprünglichen Abschlagsplans.
192.000 − 120.000 kWh → Verbrauchsmenge für die Modellabrechnung.
Ein Standardlastprofil beschreibt einen typischen Zeitverlauf. Es ist kein Ablesebeleg.
Synthetisches Beispiel, keine Kundendaten: vollständige zwölf Monate, derselbe Zähler, Abrechnungsfaktor 1. Die Kostenrechnung folgt im nächsten Abschnitt.
Ein Modellbetrieb: vom Abschlag zur Ablesung
Alle folgenden Zahlen sind frei gewählte Modellwerte, keine Kundendaten und keine aktuellen Marktpreise. Betrachtet wird ein vollständiger Zeitraum von zwölf Monaten. Sämtliche Eurobeträge sind brutto und untereinander vergleichbar. Das vereinfachte Preismodell enthält nur einen unveränderten Arbeitspreis von 0,25 €/kWh und einen Grundpreis von 600 €/Jahr; weitere Kostenpositionen kommen im Modell nicht vor.
Zu Beginn wird mit 60.000 kWh gerechnet. Daraus entstehen erwartete Kosten von 60.000 × 0,25 € + 600 € = 15.600 €. Im Modell werden zwölf Abschläge zu je 1.300 € vereinbart und vollständig bezahlt. Zwölf Zahlungen sind eine Annahme dieses Beispiels; der eigene Vertrag kann eine andere Anzahl vorsehen.
Die dokumentierten Zählerstände lauten zu Beginn 120.000 kWh und am Ende 192.000 kWh. Bei unverändertem Zähler ohne zusätzlichen Abrechnungsfaktor ergibt die Differenz 72.000 kWh. Der Verbrauch liegt damit 12.000 kWh über der ursprünglichen Annahme.
Die Jahreskosten betragen nun 72.000 × 0,25 € + 600 € = 18.600 €. Nach Abzug der 15.600 € gezahlten Abschläge bleiben 3.000 € Nachzahlung. In diesem Beispiel erklären allein die zusätzlichen 12.000 kWh zu 0,25 € den Unterschied. Der Preis blieb gleich, sämtliche Abschläge wurden berücksichtigt.
Modellbetrieb · Abschläge → Ablesung → Jahreskosten → Saldo
Die Zahlungen decken nur einen Teil der Jahreskosten
72.000 kWh × 0,25 €/kWh + 600 € Grundpreis.
12 vollständig bezahlte Abschläge × 1.300 €.
18.600 € Kosten − 15.600 € Zahlungen.
Alle Modellbeträge brutto; Preis und Grundpreis bleiben konstant. Keine zusätzlichen Kostenpositionen, Gutschriften oder Zahlungsrückstände. Frei gewählte Werte, kein Marktpreisangebot.
Den Saldo auf Menge, Preis und Zahlungen zurückführen
Beim Modellbetrieb lässt sich die Nachzahlung vollständig einer Ursache zuordnen: 12.000 zusätzliche kWh kosten bei unverändertem Arbeitspreis 3.000 €. Das erklärt die Rechnung, aber noch nicht den Betrieb. Längere Öffnungszeiten oder neue elektrische Verbraucher wären mögliche Rückfragen, keine bereits nachgewiesenen Ursachen.
Für den eigenen Saldo helfen drei getrennte Prüfungen:
| Ursache | Ergebnis im Modell | Frage für den eigenen Betrieb |
|---|---|---|
| Mehrmenge | 72.000 statt 60.000 kWh erklären 3.000 € zusätzlich. | War die alte Mengenannahme noch passend, und sind die neuen Werte belegt? |
| Preisänderung | Kein Beitrag zur Nachzahlung: 0,25 €/kWh bleiben unverändert. | Welche Preise galten für welche Verbrauchsmengen? |
| Zahlungsdifferenz | Kein Beitrag: Alle zwölf Abschläge wurden verrechnet. | Sind überwiesene Beträge derselben Lieferstelle und Abrechnung zugeordnet? |
Tabelle bei Bedarf seitlich verschieben →
Fehlt ein tatsächlich gezahlter Abschlag in der Verrechnung, steigt der ausgewiesene Restbetrag, ohne dass sich die Energiekosten ändern. Legen Sie Zahlungsdatum, Betrag und Verwendungszweck bereit. Die vollständige Positionsprüfung erklärt der Beitrag Gewerbestromrechnung prüfen. Die gasbezogene Rechnungsprüfung behandelt die Prüfung der Gewerbegasrechnung.
Was RLM verändert – und was der Vertrag regelt
RLM liefert zeitlich zugeordnete Messwerte. Bei Strom sieht das Messstellenbetriebsgesetz eine viertelstündige registrierende Lastgangmessung vor; es nennt daneben die Zählerstandsgangmessung. So lässt sich die Mengenentwicklung feiner untersuchen als allein über zwei Jahreszählerstände. Fehlende Werte und Ersatzwerte bleiben dennoch zu prüfen. Quelle: § 55 MsbG. Für Gas gelten andere Messintervalle; mehr dazu unter RLM bei Gas.
Messrhythmus, Abrechnungszeitraum und Zahlungsweise beantworten unterschiedliche Fragen. Monatliche Abrechnung nach Verbrauch kann den offenen Zeitraum verkürzen. Aus RLM allein folgt aber weder ein allgemeines Abschlagsverbot noch die Garantie, dass keine Nachzahlung entsteht. Abrechnungszeitpunkt und Zahlungsweise gehören in den Liefervertrag. Prüfen Sie insbesondere die Bedingungen Ihres Sondervertrags. Quelle: § 41 Absatz 1 EnWG.
Für unser Modell gilt unabhängig vom Messrhythmus: Bei 18.600 € Kosten und 15.600 € anrechenbaren Zahlungen bleiben 3.000 € offen. Mehr Messdaten können die Entwicklung früher erkennbar machen; sie begleichen den Saldo nicht.
Messung und Zahlung getrennt prüfen
Mehr Messdaten legen den Zahlungsplan nicht fest
Profil und Mengenbeleg trennen
Zeitliche Zuordnung: typisches Standardlastprofil.
Abrechnungsmenge: Herkunft der verwendeten Werte prüfen – etwa Ablesung, Ersatzwert oder zulässige Schätzung.
Zahlungsweise: Liefervertrag und Zahlungsplan lesen.
Registrierte Intervalle prüfen
Zeitliche Messung: viertelstündlicher Lastgang.
Abrechnungsmenge: Messreihe auf vollständige Zeiträume und Ersatzwerte prüfen.
Zahlungsweise: ebenfalls Liefervertrag und Zahlungsplan lesen.
gleiche Modellkosten15.600 €
gleiche Zahlungen3.000 €
gleicher Saldo
Die Gegenüberstellung erklärt den Zusammenhang. Sie ist keine Aussage über Preise oder Bedingungen einer Umstellung auf RLM.
Den nächsten Abschlag mit aktuellen Annahmen berechnen
Nehmen wir für das Folgejahr dieselben 72.000 kWh, denselben Arbeitspreis und denselben Grundpreis an. Dann ergeben sich erneut 18.600 € erwartete Jahreskosten. Bei zwölf vereinbarten Zahlungen wären das rechnerisch 1.550 € je Abschlag. Das sind 250 € mehr als bisher.
Die 3.000 € Nachzahlung gehören zum abgeschlossenen Zeitraum. Der neue Abschlag von 1.550 € gehört zur nächsten Planung. Beides darf nicht unbemerkt doppelt angesetzt werden. Falls eine gesonderte Zahlungsvereinbarung für die alte Forderung getroffen wird, sollte sie in der Liquiditätsübersicht eine eigene Zeile erhalten.
Für den eigenen Vorschlag brauchen Sie aktualisierte Mengen, sämtliche vereinbarten Preisbestandteile, die passende Netto-/Bruttobasis und die Anzahl der vorgesehenen Zahlungen. Geplante Stillstände oder zusätzliche Schichten gehören mit Begründung in die Annahmen. Teilen Sie die Gesamtsumme nicht automatisch durch zwölf. Das Energiebudget im Unternehmen vertieft die Jahresplanung; Preisbindung und Beschaffungsmodelle erklären die vertragliche Preisbasis.
Bei den Rechten zur Abschlagsbemessung zählt die Kundengruppe: § 41b Absatz 3 EnWG betrifft Haushaltskunden außerhalb der Grundversorgung. Der gesetzliche Haushaltskundenbegriff kann auch gewerblichen oder beruflichen Eigenverbrauch bis einschließlich 10.000 kWh jährlich umfassen. Die Regel gilt deshalb weder pauschal für alle Gewerbeverträge noch ausschließlich für Privatwohnungen. Quellen: § 41b EnWG und § 3 EnWG.
Modellbetrieb · Zwei Zeiträume
Alten Saldo und neuen Zahlungsplan auseinanderhalten
Verbleibende Nachzahlung
18.600 € geprüfte Jahreskosten minus 15.600 € anrechenbare Zahlungen.
Eigene Zeile: Fälligkeit beziehungsweise gesondert vereinbarte Zahlung der alten Forderung.
Rechnerischer Abschlag
72.000 kWh × 0,25 €/kWh + 600 € = 18.600 €; geteilt durch 12 Zahlungen.
Eigener Plan: 12 × 1.550 € bei unveränderten Mengen- und Preisannahmen.
Synthetische Bruttorechnung, keine Zahlungsaufforderung und kein automatisch wirksamer neuer Abschlag. Tatsächliche Anzahl, Höhe und Fälligkeit mit dem Liefervertrag beziehungsweise Lieferanten abgleichen.
Häufige Fragen
Kann trotz unverändertem Preis eine Stromnachzahlung entstehen?
Ja. Im Modell verursacht allein der Mehrverbrauch die Nachzahlung von 3.000 €. Auch eine Differenz zwischen tatsächlich gezahlten und verrechneten Abschlägen kann den offenen Betrag verändern.
Verhindert ein höherer Abschlag höhere Energiekosten?
Nein. Er verändert zunächst die Zahlungen während des Jahres. Bei gleicher Menge und gleichen Preisen bleiben die Kosten gleich; der spätere Saldo fällt anders aus.
Bedeutet SLP immer Jahresabrechnung und RLM immer Monatsabrechnung?
Nein. Messverfahren und Zahlungsweise dürfen nicht gleichgesetzt werden. Lesen Sie den vereinbarten Abrechnungszeitraum und Zahlungsplan im Liefervertrag nach.
Welche Unterlagen helfen bei einer Rückfrage?
Bringen Sie Abrechnung, Vertrag mit Preisänderungen, Ablesebelege und Zahlungsübersicht zusammen. Hasan und das Energieteam können daraus mit Ihnen die offenen Fragen strukturieren. Besonders hilfreich ist eine klare Trennung: Welche Menge ist unklar, welcher Preis passt nicht oder welche Zahlung fehlt?