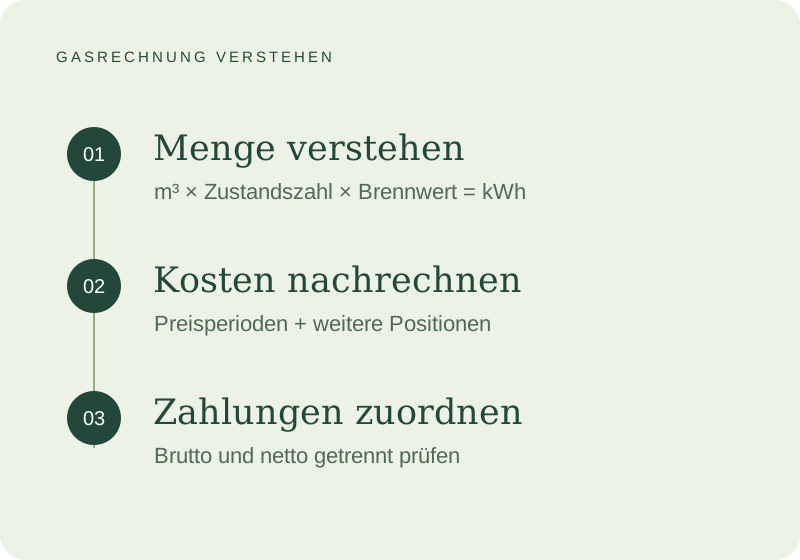
Erst zuordnen, dann rechnen
Legen Sie die aktuelle Rechnung, die vorherige Abrechnung, den Vertrag einschließlich Preisblättern und Änderungen sowie Ihre Ablese- und Zahlungsbelege nebeneinander. Bei mehreren Standorten erhält jede Lieferstelle eine eigene Prüfung. Eine Zentrale kann mehrere Kundennummern haben; dieselbe Postanschrift bedeutet nicht denselben Gasanschluss.
Vergleichen Sie Verbrauchsstelle, Marktlokations-ID und Zählernummer. Prüfen Sie dann, ob die Anfangsablesung zur vorherigen Schlussablesung passt. Ein Zählerwechsel braucht die Zuordnung beider Geräte und die jeweiligen Wechselstände. Notieren Sie außerdem, ob eine Rechnung eine frühere ersetzt oder nur ergänzt. Sonst landet dieselbe Forderung leicht zweimal in der internen Übersicht.
Die gesetzlichen Rechnungsangaben umfassen unter anderem Verbrauchsstelle, Preise, Anfangs- und Endzählerstand sowie den ermittelten Verbrauch. Eine unverständliche Rechnung können Letztverbraucher sich unentgeltlich erläutern lassen. Rechtsgrundlage: § 40 EnWG.
Zu jeder Frage gehört ein Beleg
- Lieferstelle: Rechnung mit Vertrag und Anschlusskennung abgleichen.
- Menge: Ablesebelege und Messdaten heranziehen.
- Preis: Menge und Preisblatt für denselben Zeitraum verbinden.
- Zahlung: Verbuchte Abschläge mit Zahlungsbelegen abgleichen.
Ein ungeklärter Schritt bleibt offen. Erst nach der Zuordnung lassen sich die Beträge sinnvoll vergleichen.
Messwerte: Abgelesen, ersetzt oder geschätzt?
Eine plausible Summe beweist noch nicht, dass die zugrunde liegenden Werte stimmen. Auf der Rechnung muss erkennbar sein, wie der verwendete Zählerstand ermittelt wurde. Ersatzwerte und Schätzungen sind unterschiedlich einzuordnen; eine Schätzung ist unter bestimmten Voraussetzungen zulässig und muss mit Grund und Berechnungsfaktoren kenntlich gemacht werden. Rechtsgrundlage: § 40a EnWG.
Für Ihre eigene Prüfung ist der Stichtag entscheidend. Ein Foto von heute widerlegt nicht unmittelbar einen Rechnungsstand von vor vier Wochen. Halten Sie deshalb zu jedem Wert Datum, Zählernummer, Einheit und Herkunft fest. Bei einer großen Abweichung fordern Sie die Herleitung an, statt einen aktuellen Stand ungeprüft rückwirkend einzusetzen.
In einem Betrieb helfen ergänzend die tatsächlichen Veränderungen: War ein zusätzlicher Ofen in Betrieb? Gab es längere Öffnungszeiten, einen Anbau oder weniger Produktion? Diese Informationen erklären mögliche Verbrauchsänderungen. Sie ersetzen keine Messwerte, machen eine Rückfrage aber wesentlich konkreter.
Energiemenge abgleichen, nicht doppelt umrechnen
Prüfen Sie zuerst die Einheit und das Register. Zeigt der Gaszähler Betriebsvolumen in m³, gehören die Zustandszahl und der Abrechnungsbrennwert zur Umrechnung in kWh. Stehen bereits Normvolumen oder Energiemengen in Ihren Daten, dürfen Sie diese nicht nochmals wie Betriebsvolumen behandeln. Die Faktoren müssen zum jeweiligen Abrechnungsabschnitt gehören; ein pauschaler Faktor zehn genügt nicht. Erläuterung der Bundesnetzagentur.
Den eigentlichen Rechenweg mit Brennwert, Zustandszahl und beiden Umrechnungsrichtungen finden Sie im Gasumrechner für m³ und kWh. Übertragen Sie dort die Werte aus Ihrer Rechnung und vergleichen Sie das Ergebnis mit der abgerechneten Menge. Bei unterschiedlichen Faktoren rechnen Sie die Abschnitte getrennt nach.
Eine passende kWh-Menge bestätigt nur diesen Prüfschritt. Ob der Rechnungsbetrag stimmt, hängt zusätzlich von den Preisen, Zeitabschnitten, weiteren Positionen und berücksichtigten Zahlungen ab. Genau diese Prüfung folgt jetzt.
Menge stimmt – Rechnung noch nicht vollständig geprüft
Lieferstelle zugeordnet · Energiemenge abgeglichen
Kennungen und Messwerte sind nachvollziehbar.
Preisperioden · Zahlungen
Mengenaufteilung und verbuchte Abschläge müssen noch abgeglichen werden.
Frei gewählter Prüfstand, keine Kundenrechnung. Eine bestätigte Energiemenge erklärt noch nicht den abgerechneten Preis oder den verbleibenden Zahlbetrag. Offene Punkte bleiben bis zur Klärung sichtbar.
Preisänderungen brauchen passende Mengen
Wurde während des Rechnungszeitraums ein Preis geändert, reicht die Rechnung „Jahresmenge mal letzter Preis“ nicht aus. Ordnen Sie jedem Preisabschnitt die dazu abgerechnete Menge zu. Lassen Sie sich erklären, wie die Mengen am Übergang ermittelt wurden. Gerade bei saisonaler Heizung ist eine schlichte Verteilung der Jahresmenge auf zwölf gleiche Monate kein belastbarer Ersatz für die tatsächliche Abrechnungsmethode.
Eigenes Rechenmodell, keine Kundenrechnung: Eine angenommene Jahresmenge von 211.200 kWh verteilt sich hier auf zwei Preisperioden. Die Mengen sind Modellannahmen; die Preise sind weder aktuelle Marktwerte noch ein OPTUM-Angebot.
| Modellposition | Berechnung | Nettokosten |
|---|---|---|
| Preisperiode A | 90.000 kWh × 0,060 €/kWh | 5.400,00 € |
| Preisperiode B | 121.200 kWh × 0,064 €/kWh | 7.756,80 € |
| Feste Jahresposition | angenommener Gesamtbetrag | 480,00 € |
| Modellkosten insgesamt | Summe der drei Positionen | 13.636,80 € |
Tabelle bei Bedarf seitlich verschieben →
Für dieses vereinfachte Modell gelten die Arbeitspreise einschließlich sämtlicher verbrauchsabhängiger Nettobestandteile und die feste Position als vollständig. Ein echter Vertrag kann anders aufgebaut sein. Die Tabelle zeigt weder Umsatzsteuer noch Abschläge und damit keinen fälligen Zahlbetrag.
Die entscheidende Kontrollfrage lautet: Sind ausgewiesene Einzelbestandteile bereits im vereinbarten Arbeitspreis enthalten oder werden sie zusätzlich berechnet? Addieren Sie eine Informationszeile nicht ein zweites Mal. Prüfen Sie außerdem, ob Monats- oder Jahrespreise für einen Teilzeitraum korrekt zeitanteilig angesetzt wurden.
Zwei Preisperioden, unterschiedlich große Kostenanteile
90.000 kWh
zu 0,060 €/kWh
5.400,00 €
121.200 kWh
zu 0,064 €/kWh
7.756,80 €
Angenommener Jahresbetrag
ohne mengenabhängige Rechnung
480,00 €
A + B + F = 13.636,80 € netto
Die Balkenbreiten zeigen Kostenanteile, keine Zeiträume. B ist größer, weil sowohl die Menge als auch der Modellpreis höher sind. Alle Werte sind synthetisch; die Arbeitspreise enthalten hier sämtliche variablen Nettobestandteile. Kein Markttarif, kein OPTUM-Angebot und kein fälliger Zahlbetrag.
Für Lieferzeiträume ab 1. Januar 2026: die Gasspeicherumlage beachten
Bei der Umstellung zum 1. Januar 2026 ist die Weitergabe der Entlastung gesondert zu prüfen. Soweit die bisherige Umlage auf Kunden umgelegt wurde, verpflichtet § 35g Absatz 7 EnWG die dort erfassten Lieferanten zur entsprechenden Preisreduzierung und zu transparenten Angaben auf der Rechnung. Der Nachweis, dass die Umlage nicht oder nicht vollständig einkalkuliert war, kann dabei relevant sein. Rechtsgrundlage: § 35g Absatz 7 EnWG.
Übernehmen Sie deshalb keine unveränderte Umlagenliste aus einer alten Rechnung. Fragen Sie bei einem Zeitraum über den Jahreswechsel gezielt nach der Behandlung vor und ab dem 1. Januar 2026. Aus dem Wegfall eines einzelnen Bestandteils folgt noch nicht, dass der gesamte Rechnungsbetrag sinkt: Verbrauch, weitere Bestandteile und Preisperioden sind getrennt zu betrachten.
Abschläge erklären die Nachzahlung – nicht den Verbrauch
Die Gesamtkosten und der noch zu zahlende Rest sind zwei verschiedene Größen. Gleichen Sie die auf der Rechnung berücksichtigten Zahlungen mit Ihrer Buchhaltung ab: Betrag, Zahlungsdatum, Verwendungszweck und zugeordnete Lieferstelle. Halten Sie Brutto- und Nettowerte auseinander. Ein Bruttoabschlag lässt sich nicht direkt von einer Nettokostensumme abziehen.
Eine Nachzahlung kann trotz korrekter Preise entstehen, wenn die Abschläge zu niedrig waren. Umgekehrt kann ein Guthaben einen hohen Verbrauch verdecken. Für die nächste Planung brauchen Sie deshalb sowohl die geprüften Kosten als auch die Zahlungsübersicht. Wie der Saldo bei SLP-Abrechnung entsteht und welche Rolle RLM dabei spielt, erklärt Abschläge und Nachzahlungen im Gewerbe. Für die weitere Jahresplanung ergänzt der Beitrag zum Energiebudget im Unternehmen diese Prüfung.
Gleiche Kosten können zu Restbetrag oder Guthaben führen
Brutto-Gesamtkosten
des geprüften Abrechnungszeitraums
Verbuchte Bruttoabschläge
für dieselbe Lieferstelle und denselben Zeitraum
Rechnerischer Saldo
Kosten abzüglich berücksichtigter Zahlungen
Saldo > 0
Restbetrag
Die bisherigen Zahlungen decken die Kosten nicht vollständig.
Saldo = 0
Ausgeglichen
Die berücksichtigten Zahlungen entsprechen den Kosten.
Saldo < 0
Guthaben
Es wurde mehr gezahlt, als für diesen Zeitraum berechnet wurde.
Vereinfachte Saldenlogik ohne zusätzliche Beträge: Beide Seiten müssen dieselbe Umsatzsteuerbasis haben. Die Nettosumme aus dem vorigen Modell darf daher nicht direkt mit Bruttoabschlägen verrechnet werden. Maßgeblich bleiben die vollständige Rechnung mit allen Buchungen und der dort genannte Fälligkeitstermin.
Eine Rückfrage, die sich beantworten lässt
Unsere Empfehlung für eine sachliche Klärung: Benennen Sie immer Rechnung, Position, Zeitraum und Ihren Gegenbeleg. Eine brauchbare Formulierung ist beispielsweise:
Bitte erläutern Sie die Mengenaufteilung zwischen den beiden Preisperioden in Rechnung [Nummer] für die Marktlokation [ID]. In der Abrechnung stehen [Menge A] und [Menge B]. Als Anlage erhalten Sie unsere datierten Ablesebelege. Bitte teilen Sie uns mit, auf welchen Messwerten oder Berechnungsfaktoren die Abgrenzung beruht, und prüfen Sie, ob eine Korrektur erforderlich ist.
Führen Sie die Antwort zur konkreten Position zurück. „Rechnung geprüft“ ist als interner Vermerk zu wenig, solange Mengen oder Preisgrundlagen offenbleiben. Eine fachliche Rückfrage entscheidet nicht automatisch über Zahlungsaufschub oder rechtliche Einwendungen; solche Fragen sind gesondert anhand des Vertrags und des Einzelfalls zu klären.
Häufige Fragen zur gewerblichen Gasrechnung
Ist eine hohe Nachzahlung ein Beweis für einen falschen Gaspreis?
Nein. Prüfen Sie getrennt Verbrauch, Umrechnung, abgerechnete Preise und Zahlungen. Erst diese Aufteilung zeigt, wodurch der Restbetrag entstanden ist.
Wo rechne ich eine auffällige Gasmenge nach?
Nutzen Sie den Gasumrechner mit den Faktoren aus Ihrer Abrechnung. Stimmen Eingaben und Ergebnis mit der Rechnung überein, prüfen Sie als Nächstes Preisabschnitte und Zahlungen. Der Rechner allein bestätigt keine vollständige Rechnung.
Reicht für die Prüfung ein Foto der ersten Rechnungsseite?
Meist fehlen darauf die Rechenschritte. Für eine belastbare fachliche Prüfung sollten Rechnung und Anlagen vollständig vorliegen, ergänzt um Vertrag, Preisänderungen und relevante Ablesebelege.
Was ist bei mehreren Standorten besonders wichtig?
Jede Rechnung muss einer eindeutigen Lieferstelle zugeordnet sein. Erst danach lassen sich Ergebnisse gemeinsam auswerten. Gleiche Branchen oder ähnliche Gebäude begründen noch keine identischen Gasverbräuche.
Wie unterstützt OPTUM bei der Einordnung?
Hasan Sahin und sein Team ordnen Mengen, Preisbestandteile und offene Punkte anhand Ihrer vollständigen Unterlagen ein. Das Ziel ist eine konkrete Grundlage für die nächste Entscheidung: Was ist nachvollziehbar, was muss geklärt werden, und was bedeutet das für Ihre weitere Beschaffung? Gewerbegas mit OPTUM besprechen.