Önce atama yap, sonra hesapla
Mevcut faturanızı, önceki fatura ekstrenizi, fiyat listeleri ve değişiklikleri içeren sözleşmenizi, sayaç okuma ve ödeme makbuzlarınızı yan yana koyun. Birden fazla lokasyonunuz varsa, her tedarik noktası ayrı ayrı incelenecektir. Bir merkez ofisin birden fazla müşteri numarası olabilir; aynı posta adresi mutlaka aynı doğalgaz bağlantısı anlamına gelmez.
Tüketim noktasını, tüketim noktası kimliğini (MaLo-ID) ve sayaç numarasını karşılaştırın. Ardından ilk okumanın önceki son okumayla eşleşip eşleşmediğini kontrol edin. Sayaç değişikliği, her iki cihazın ve ilgili okumalarının atanmasını gerektirir. Ayrıca, bir faturanın önceki bir faturanın yerine mi geçtiğini yoksa sadece tamamlayıcı nitelikte mi olduğunu da not edin. Aksi takdirde, aynı ücret dahili genel bakışta kolayca iki kez görünebilir.
Yasal olarak zorunlu faturalama bilgileri, diğer hususların yanı sıra, tüketim noktasını, fiyatları, ilk ve son sayaç okumalarını ve belirlenen tüketimi içerir. Son tüketiciler, anlaşılmayan bir fatura için ücretsiz olarak açıklama talep edebilirler. Yasal dayanak: Alman Enerji Endüstrisi Yasası'nın (EnWG) 40. maddesi.
Her soru kanıt gerektirir.
- Teslimat noktası: Faturayı sözleşme ve bağlantı tanımlayıcısıyla karşılaştırın.
- Miktar: Okuma fişlerini ve ölçüm verilerini kullanın.
- Fiyat: Aynı döneme ait miktar ve fiyat listesini birleştirin.
- Ödeme: Kaydedilen avans ödemelerini ödeme makbuzlarıyla karşılaştırın.
Açıklığa kavuşmamış bir adım açık bırakılır. Tutarlar ancak ilgili belgeler ve kalemlerle eşleştirildikten sonra anlamlı biçimde karşılaştırılabilir.
Ölçüm değerleri: Okunan, değiştirilen veya tahmin edilen değerler mi?
Makul bir toplam, temel değerlerin doğru olduğunu kanıtlamaz. Faturada sayaç okumasının nasıl belirlendiği açıkça gösterilmelidir. Yerine geçen değerler ve tahminler farklı şekilde ele alınmalıdır; bir tahmin belirli koşullar altında kabul edilebilir ve dayanağı ve hesaplama faktörleri ile belirtilmelidir. Yasal dayanak: Alman Enerji Endüstrisi Yasası'nın (EnWG) 40a maddesi.
Kendi incelemeniz için, esas alınan okuma tarihi belirleyicidir. Bugün çekilen bir fotoğraf, dört hafta önceki bir fatura okumasını doğrudan çürütmez. Bu nedenle, her değer için tarihi, sayaç numarasını, birimi ve kaynağı kaydedin. Önemli bir tutarsızlık durumunda, doğrulama yapmadan mevcut bir okumayı geriye dönük olarak kullanmak yerine bir açıklama isteyin.
Bir işletmede, fiili değişiklikler de faydalı olabilir: Ek bir fırın çalışıyor muydu? Açılış saatleri uzadı mı, işletme genişletildi mi veya üretim azaltıldı mı? Bu bilgiler, tüketimdeki olası değişiklikleri açıklar. Ölçülen değerlerin yerini almaz, ancak sorgulamaları çok daha spesifik hale getirir.
Enerji miktarını karşılaştırarak kontrol edin, iki kez dönüştürmeyin
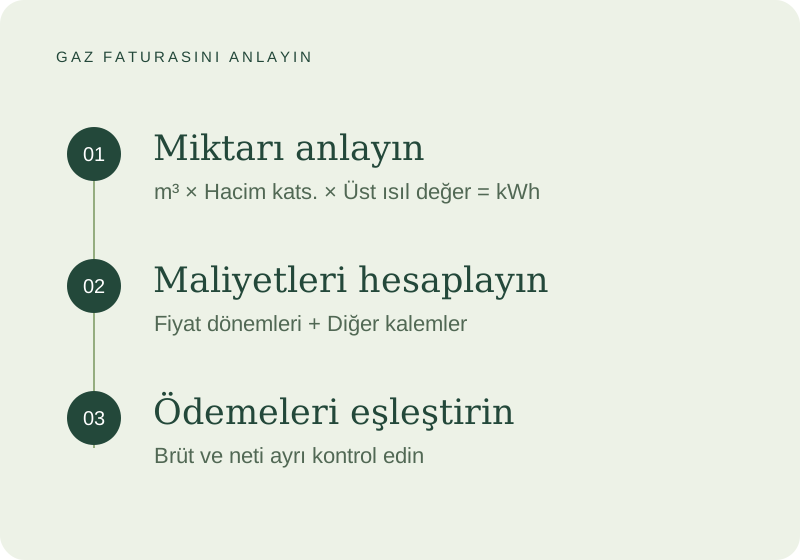
Öncelikle birimi ve sayaç kayıt türünü (register) kontrol edin. Gaz sayacı işletme hacmini m³ cinsinden gösteriyorsa, kWh'ye dönüştürme için hacim düzeltme katsayısı ve faturalandırmada kullanılan üst ısıl değer kullanılır. Verilerinizde standart hacimler veya enerji miktarları zaten mevcutsa, bunları tekrar işletme hacmi olarak ele almamalısınız. Faktörler ilgili faturalama dönemine ait olmalıdır; onluk genel bir faktör yeterli değildir. Federal Şebeke Ajansı'ndan Açıklama.
Üst ısıl değer, hacim düzeltme katsayısı ve her iki dönüşüm yönü de dahil olmak üzere gerçek hesaplama yöntemi, m³ ve kWh için gaz dönüştürücüde bulunabilir. Faturanızdaki değerleri oraya girin ve sonucu faturalandırılan miktarla karşılaştırın. Faktörler farklıysa, bölümleri ayrı ayrı yeniden hesaplayın.
Doğru kWh okuması yalnızca bu doğrulama adımını teyit eder. Fatura tutarının doğru olup olmadığı ayrıca fiyatlara, zaman dilimlerine, diğer kalemlere ve dikkate alınan ödemelere de bağlıdır. İşte tam olarak bundan sonraki doğrulama budur.
Miktar doğru – fatura henüz tam olarak kontrol edilmedi.
Teslimat noktası atandı · Enerji miktarı karşılaştırılarak doğrulandı
Tanımlayıcılar ve ölçülen değerler izlenebilirdir.
Fiyat dönemleri · Ödemeler
Miktar dağılımı ve kaydedilen avans ödemelerinin henüz uzlaştırılması gerekiyor.
Kurgusal bir kontrol aşaması örneğidir; müşteri faturası değildir. Onaylanmış enerji miktarı henüz fatura fiyatını veya kalan bakiyeyi açıklamıyor. Açık sorunlar, açıklığa kavuşturulana kadar görünür kalır.
Fiyat değişiklikleri uygun miktarları gerektirir.
Fatura döneminde fiyat değiştiyse, "yıllık miktar çarpı son fiyat" hesaplaması yetersizdir. Her fiyat dönemine karşılık gelen faturalandırılan miktarı atayın. Geçiş noktasında miktarların nasıl belirlendiği size açıklanmalıdır. Özellikle mevsimsel ısıtma söz konusu olduğunda, yıllık miktarı on iki eşit aya dağıtmak, gerçek faturalama yönteminin güvenilir bir alternatifi değildir.
Kendi hesaplama modelimiz, müşteri faturası değil: Varsayılan yıllık 211.200 kWh miktarı iki fiyat dönemine dağıtılmıştır. Miktarlar model varsayımlarıdır; fiyatlar ne mevcut piyasa değerleri ne de OPTUM teklifidir.
| Model pozisyonu | hesaplama | Net maliyetler |
|---|---|---|
| Fiyat dönemi A | 90.000 kWh × 0,060 €/kWh | 5.400,00 € |
| Fiyat dönemi B | 121.200 kWh × 0,064 €/kWh | 7.756,80 € |
| Sabit yıllık pozisyon | varsayılan toplam tutar | 480,00 € |
| Toplam model maliyetleri | Üç pozisyonun toplamı | 13.636,80 € |
Gerekirse tabloyu yana doğru kaydırın →
Bu basitleştirilmiş modelde, tüketime bağlı tüm net bileşenleri içeren enerji birim fiyatları ve sabit kalem eksiksiz kabul edilmiştir. Gerçek bir sözleşme farklı yapılandırılabilir. Tablo KDV veya avans ödemelerini göstermediği için ödenmesi gereken tutarı da göstermez.
Önemli kontrol sorusu şudur: Listelenen bireysel bileşenler kararlaştırılan fiyata zaten dahil mi yoksa ayrı olarak mı ücretlendiriliyor? Aynı bilgi satırını iki kez eklemeyin. Ayrıca, kısmi bir dönem için aylık veya yıllık fiyatların doğru şekilde oranlanıp oranlanmadığını da kontrol edin.
İki fiyat dönemi, farklı maliyet payları
90.000 kWh
0,060 €/kWh fiyatında
5.400,00 €
121.200 kWh
0,064 €/kWh fiyatında
7.756,80 €
Tahmini yıllık tutar
miktar bağımlı hesaplama olmaksızın
480,00 €
A + B + F = 13.636,80 € net
Çubuk genişlikleri zaman dilimlerini değil, maliyet bileşenlerini göstermektedir. B daha büyüktür çünkü hem miktar hem de model fiyatı daha yüksektir. Tüm değerler sentetiktir; enerji birim fiyatları tüm net değişken bileşenleri içerir. Bunlar bir piyasa tarifesi, OPTUM teklifi veya ödenmesi gereken tutar değildir.
1 Ocak 2026 ve sonrasındaki teslimat dönemleri için lütfen doğalgaz depolama ek bedelini dikkate alınız.
1 Ocak 2026'da geçiş gerçekleştiğinde, maliyet indiriminin yansıtılması ayrı olarak incelenmelidir. Önceki ek bedelin müşterilere yansıtılması durumunda, Alman Enerji Endüstrisi Yasası'nın (EnWG) 35g maddesinin 7. fıkrası, kapsadığı tedarikçileri fiyatları buna göre düşürmeye ve faturada şeffaf bilgi vermeye mecbur kılmaktadır. Ek bedelin hesaplamaya dahil edilmediğine veya tam olarak dahil edilmediğine dair kanıt bu bağlamda önemli olabilir. Yasal dayanak: EnWG 35g maddesinin 7. fıkrası.
Bu nedenle eski faturadaki ek bedeller listesini değişmeden aktarmayın. Yıl değişimini kapsayan bir dönem için 1 Ocak 2026 öncesinde ve bu tarihten itibaren hangi uygulamanın geçerli olduğunu özellikle sorun. Bir bileşenin kaldırılması toplam faturanın düştüğü anlamına gelmez; tüketim, diğer bileşenler ve fiyat dönemleri yine kontrol edilmelidir.
Peşin ödemeler, tüketimi değil, ek ödemeyi açıklar.
Toplam maliyet ve kalan bakiye iki farklı şeydir. Faturada gösterilen ödemeleri muhasebe kayıtlarınızla karşılaştırın: tutar, ödeme tarihi, amaç ve atanan teslimat yeri. Brüt ve net değerleri ayrı tutun. Brüt avans ödemesi, net maliyet toplamından doğrudan çıkarılamaz.
Ön ödemeler çok düşükse, doğru fiyatlandırmaya rağmen daha sonraki bir ödeme gerekebilir. Tersine, bir alacak bakiyesi yüksek tüketimi gizleyebilir. Bu nedenle, bir sonraki planlamanız için hem doğrulanmış maliyetlere hem de ödeme genel görünümüne ihtiyacınız olacaktır. Standart yük profili (SLP) faturalandırmasında bakiyenin nasıl hesaplandığı ve bu süreçte kayıtlı yük ölçümünün (RLM) rolü İşletmelerde Ön Ödemeler ve Sonraki Ödemeler bölümünde açıklanmıştır. Daha fazla yıllık planlama için, İşletmelerde Enerji Bütçesi makalesi bu incelemeyi tamamlar.
Aynı maliyetler, kalan bakiye veya alacakla sonuçlanabilir.
Brüt toplam maliyetler
denetlenen faturalama döneminin
Kaydedilen brüt avans ödemeleri
aynı teslimat noktası ve aynı dönem için
Hesaplanan bakiye
Ödemeler hesaba katıldıktan sonraki maliyetler
Bakiye > 0
Kalan tutar
Şu ana kadar yapılan ödemeler masrafların tamamını karşılamamaktadır.
Bakiye = 0
Dengeli
Hesaba alınan ödemeler maliyetlere eşittir.
Bakiye < 0
Alacak bakiyesi
Bu dönem için faturalandırılan tutardan daha fazla ödeme yapılmıştır.
Ek tutarlar olmadan basitleştirilmiş bakiye hesaplaması: Her iki tarafın da aynı KDV matrahına sahip olması gerekir. Bu nedenle, önceki modeldeki net tutar, KDV dahil avans ödemeleriyle doğrudan mahsup edilemez. Tüm kalemleri ve belirtilen vade tarihini içeren eksiksiz fatura belirleyici olmaya devam eder.
Yanıtlanabilecek bir takip sorusu
Net ve objektif bir açıklama için önerimiz: Her zaman faturayı, kalemi, dönemi ve destekleyici belgenizi belirtin. Örneğin, şu şekilde bir formülasyon kullanışlıdır:
Lütfen [numara] numaralı faturada, [ID] kimlikli tüketim noktası (MaLo) için iki fiyat dönemi arasındaki miktar dağılımını açıklayınız. Faturada [Miktar A] ve [Miktar B] belirtilmiştir. Tarihli sayaç okumalarımız ektedir. Lütfen dağılımın hangi ölçümlere veya hesaplama faktörlerine dayandığını bize bildirin ve bir düzeltme gerekip gerekmediğini kontrol edin.
Söz konusu maddeye özel olarak yanıt verin. Miktar veya fiyat bilgileri belirsiz kaldığı sürece, "Fatura kontrol edildi" ifadesi dahili bir not olarak yeterli değildir. Teknik bir sorgulama, ödemenin ertelenip ertelenmeyeceğini veya yasal itirazların olup olmayacağını otomatik olarak belirlemez; bu tür konular, sözleşmeye ve davanın özel koşullarına göre ayrı ayrı açıklığa kavuşturulmalıdır.
Ticari doğalgaz faturalarıyla ilgili sıkça sorulan sorular
Yüksek ek ödeme, doğal gaz fiyatının hatalı olduğunu kanıtlar mı?
Hayır. Tüketimi, hacmin enerjiye dönüşümünü, faturalandırılan fiyatları ve ödemeleri ayrı ayrı kontrol edin. Kalan tutarın nasıl oluştuğunu ancak bu ayrım gösterir.
Şüpheli bir gaz miktarını nerede yeniden hesaplayabilirim?
Faturanızdaki faktörleri kullanarak gaz dönüşüm hesaplayıcısını kullanın. Girdiğiniz değerler ve sonuç faturayla eşleşiyorsa, bir sonraki adımda fiyat bölümlerini ve ödemeleri kontrol edin. Hesaplayıcı tek başına eksiksiz bir faturayı doğrulamaz.
Faturanın ilk sayfasının fotoğrafı denetim için yeterli midir?
Hesaplama adımları genellikle eksiktir. Güvenilir bir profesyonel inceleme için, fatura ve destekleyici belgelerin eksiksiz olması, sözleşme, fiyat değişiklikleri ve ilgili sayaç okumalarıyla tamamlanması gerekir.
Birden fazla lokasyon söz konusu olduğunda özellikle önemli olan nedir?
Her faturanın benzersiz bir teslimat noktasına atanması gerekir. Ancak bu şekilde sonuçlar birlikte değerlendirilebilir. Aynı sektörler veya benzer binalar, mutlaka aynı gaz tüketimi anlamına gelmez.
OPTUM değerlendirme sürecini nasıl destekliyor?
Hasan Sahin ve ekibi, eksiksiz dokümantasyonunuza dayanarak miktarları, fiyat bileşenlerini ve çözülmemiş sorunları analiz edecektir. Amaç, bir sonraki kararınız için somut bir temel sağlamaktır: Şeffaf olan nedir, açıklığa kavuşturulması gereken nedir ve bu, gelecekteki tedarikleriniz için ne anlama gelir? OPTUM ile ticari doğalgazı görüşün.