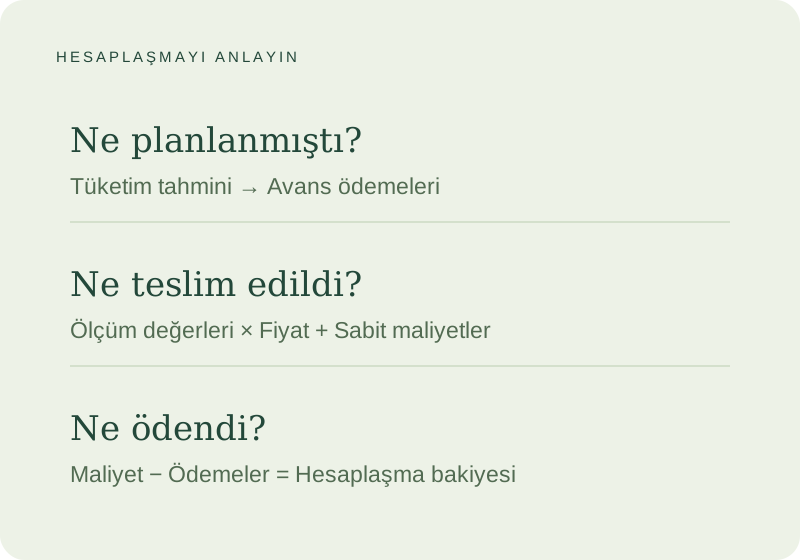
Avans ödemelerine rağmen neden ek ödeme gerekiyor?
Temel hesaplama şöyledir: Fatura döneminin maliyetlerinden mahsup edilebilir ödemeler çıkarıldığında ödeme bakiyesi elde edilir. Bakiye pozitifse ek ödeme gerekir. Mahsup edilen ödemeler maliyetleri aşarsa bir alacak bakiyesi oluşur. Diğer alacak kayıtları veya düzeltmeler de doğru döneme ait olmalıdır. Bundesnetzagentur, dikkate alınan avans ödemelerinin fiilen yapılan ödemelerle karşılaştırılmasını açıkça önerir. Kaynak: Bundesnetzagentur, Enerji faturalarını kontrol etme.
Büyük bir ek ödeme, mutlaka yüksek fiyat anlamına gelmez. Benzer şekilde, alacak bakiyesi de şirketin verimli çalıştığını kanıtlamaz: Sadece çok fazla ön ödeme yapılmış olabilir. Her zaman önce toplam maliyetleri, sonra da kalan tutarı karşılaştırın.
SLP tahmini, ölçülmüş bir tüketim verisi değildir.
Standart yük profili (SLP), zamansal tahsis için tipik bir tüketim modelini kullanır. Öte yandan, yıllık tüketim tahmini, beklenen miktarı tanımlar. Profiller ve tahminler enerji planlamasına yardımcı olur; bunlar işletmenizin bireysel olarak ölçülmüş eğrileri değildir. Alman Enerji ve Su Endüstrileri Birliği (BDEW), standart yük profillerini tüketici grupları için temsili profiller olarak tanımlar. Teknik kaynak: Elektrik standart yük profilleri.
Faturalama amacıyla, doğrudan okunan değerler, ikame değerler olarak belirlenen değerler veya yasal gereklilikler uyarınca tahmin edilen değerler arasında bir ayrım yapılmalıdır. Belirleme yöntemi faturada belirtilmelidir. SLP, yıllık tüketimin otomatik olarak tahmin edildiği anlamına gelmez. Bir işletme SLP'ye göre sınıflandırılabilir ve yine de belgelenmiş sayaç okumalarına dayalı bir fatura alabilir. Kaynak: § 40a EnWG.
Muhasebe amaçları için, bu nedenle üç bilgi ayrı ayrı kaydedilmelidir: önceden varsayılan miktar, faturalama değerlerinin kaynağı ve halihazırda yapılan ödemeler. Aşağıdaki modelde 60.000 kWh bekleniyordu; ancak sayaç okumaları 72.000 kWh göstermektedir.
Model işletme · İki farklı büyüklük
Planlama tahmin eder; sayaç okuması kanıtlar.
Beklenen yıllık miktar → başlangıçtaki avans ödeme planının temeli.
192.000 − 120.000 kWh → Model hesaplaması için tüketim miktarı.
Standart bir yük profili, tipik bir zaman seyrini tanımlar. Bu bir sayaç okuma belgesi değildir.
Sentetik örnek, müşteri verisi yok: tam on iki ay, aynı sayaç, faturalama faktörü 1. Maliyet hesaplaması bir sonraki bölümde yer almaktadır.
Örnek bir işletme: Avans ödemelerinden sayaç okumalarına
Aşağıdaki tüm rakamlar keyfi olarak seçilmiş model değerleridir, müşteri verileri veya güncel piyasa fiyatları değildir. On iki aylık tam bir dönem dikkate alınmıştır. Tüm euro tutarları brüt ve karşılaştırılabilir niteliktedir. Basitleştirilmiş fiyatlandırma modeli, yalnızca değişmeyen 0,25 €/kWh enerji ücreti ve 600 €/yıl temel ücreti içermektedir; modelde başka hiçbir maliyet kalemi yer almamaktadır.
Başlangıçta 60.000 kWh varsayılır. Böylece beklenen maliyet 60.000 × 0,25 € + 600 € = 15.600 € olur. Modelde her biri 1.300 € olan on iki avans ödemesi kararlaştırılır ve tamamı ödenir. On iki ödeme bu örneğin bir varsayımıdır; kendi sözleşmeniz farklı bir sayı öngörebilir.
Belgelenmiş sayaç değerleri başlangıçta 120.000 kWh, sonda ise 192.000 kWh’dir. Sayaç değişmeden ve ek bir faturalandırma faktörü olmadan aradaki fark 72.000 kWh olur. Böylece tüketim başlangıçtaki varsayımın 12.000 kWh üzerindedir.
Yıllık maliyet artık 72.000 × 0,25 € + 600 € = 18.600 € olur. Ödenen 15.600 € avans düşüldükten sonra 3.000 € ek ödeme kalır. Bu örnekte farkın tamamı, 0,25 € birim fiyatla ek 12.000 kWh tüketimden kaynaklanır. Fiyat değişmemiştir ve bütün avans ödemeleri dikkate alınmıştır.
Örnek işletme · Avans ödemeleri → Sayaç okuma → Yıllık maliyetler → Bakiye
Ödemeler yıllık maliyetlerin yalnızca bir kısmını karşılıyor.
72.000 kWh × 0,25 €/kWh + 600 € temel ücret.
Tamamı ödenmiş 12 avans ödemesi × 1.300 €.
18.600 € masraf - 15.600 € ödeme.
Tüm model tutarları brüttür; birim fiyat ve sabit ücret değişmez. Ek maliyet kalemi, alacak kaydı veya gecikmiş ödeme yoktur. Serbestçe seçilmiş değerlerdir, piyasa fiyatı teklifi değildir.
Bakiyeyi miktar, fiyat ve ödeme kalemlerine indirgeyin.
Örnek işletmede ek ödeme tamamen tek bir nedene bağlanabilir: Enerji birim fiyatı değişmeden, ek 12.000 kWh tüketim 3.000 € tutar. Bu, faturayı açıklar; işletmedeki nedeni henüz açıklamaz. Daha uzun açılış saatleri veya yeni elektrikli cihazlar, sorulabilecek konulardır; henüz kanıtlanmış nedenler değildir.
Bakiyenizi belirlemenize yardımcı olacak üç ayrı kontrol işlemi vardır:
| Neden | Modeldeki sonuç | Kendi işletmeniz için bir soru |
|---|---|---|
| Ek miktar | 60.000 kWh yerine 72.000 kWh olması, 3.000 €'luk ek maliyeti açıklıyor. | Önceki miktar varsayımı hâlâ uygun muydu ve yeni değerler belgelerle doğrulanıyor mu? |
| Fiyat değişikliği | Ek ödemenin nedeni değildir: 0,25 €/kWh değişmeden kalır. | Hangi fiyatlar hangi tüketim miktarlarına uygulandı? |
| Ödeme farkı | Ek ödemenin nedeni değildir: On iki avans ödemesinin tamamı mahsup edilmiştir. | Aktarılan tutarlar aynı teslimat noktasına ve faturaya mı tahsis edildi? |
Gerekirse tabloyu yana doğru kaydırın →
Faturada fiilen yapılmış bir ödeme eksikse, enerji maliyetleri değişmese bile gösterilen kalan bakiye artacaktır. Ödeme tarihini, tutarını ve ödeme amacını hazır bulundurun. Tam kalem kontrolü Ticari Elektrik Faturasını Kontrol Etme makalesinde açıklanmıştır. Gazla ilgili fatura kontrolleri Ticari Gaz Faturasını Kontrol Etme makalesinde ele alınmıştır.
RLM'nin değiştirdiği ve sözleşmenin düzenlediği şeyler nelerdir?
RLM, zamana dayalı ölçüm verileri sağlar. Elektrik için, Ölçüm Noktası İşletme Yasası (MsbG), çeyrek saatlik aralıklarla kaydedilen yük profili ölçümünü şart koşar; ayrıca sayaç okuma profili ölçümünden de bahseder. Bu, yalnızca yılda iki sayaç okuması kullanılarak mümkün olandan daha ayrıntılı bir tüketim trendi analizine olanak tanır. Eksik değerler ve yerine geçen değerler yine de kontrol edilmelidir. Kaynak: § 55 MsbG. Gaz için farklı ölçüm aralıkları geçerlidir; daha fazla bilgi Gaz için RLM başlığı altında bulunabilir.
Ölçüm sıklığı, faturalama dönemi ve ödeme yöntemi farklı sorulara cevap verir.Tüketime dayalı aylık faturalama, açık dönemi kısaltabilir. Ancak, RLM tek başına avans ödemelerine genel bir yasak getirmez ve ek ödeme yapılmayacağını da garanti etmez. Faturalama tarihi ve ödeme yöntemi tedarik sözleşmesinde yer alır. Özellikle, özel sözleşmenizin şartlarını kontrol edin. Kaynak: EnWG Bölüm 41 Paragraf 1.
Modelimizde ölçüm sıklığından bağımsız olarak şu geçerlidir: 18.600 € maliyet ve 15.600 € mahsup edilebilir ödeme varsa, 3.000 € ödenmemiş bakiye kalır. Daha fazla ölçüm verisi, gelişimi daha erken görünür kılabilir; ancak bakiyeyi ödemez.
Ölçümü ve ödemeyi ayrı ayrı kontrol edin
Daha fazla ölçüm verisi ödeme planını belirlemez.
Yük profilini tüketim miktarının kanıtından ayırın
Zaman tahsisi: tipik standart yük profili.
Faturaya esas tüketim miktarı: Kullanılan değerlerin kaynağını kontrol edin; örneğin sayaç okuması, ikame değer veya izin verilen tahmin.
Ödeme yöntemi: Teslimat sözleşmesini ve ödeme planını okuyun.
Kayıtlı aralıkları kontrol edin
Zamana göre ölçüm: çeyrek saatlik yük profili.
Faturaya esas tüketim miktarı: Ölçüm serisini dönemlerin tamlığı ve ikame değerler açısından kontrol edin.
Ödeme yöntemi: Ayrıca teslimat sözleşmesini ve ödeme planını okuyun.
aynı model maliyetleri15.600€
aynı ödemeler3.000€
aynı bakiye
Bu karşılaştırma, aradaki ilişkiyi açıklamaktadır. Ancak RLM'ye geçişin fiyatları veya koşulları hakkında herhangi bir açıklama içermemektedir.
Güncel varsayımlarla bir sonraki avans ödemesini hesaplayın
Gelecek yıl için aynı 72.000 kWh tüketimi, aynı enerji birim fiyatını ve aynı sabit ücreti varsayalım. Beklenen yıllık maliyet yine 18.600 € olur. Kararlaştırılan on iki ödemeyle hesaplama sonucu avans başına 1.550 € olur. Bu, önceki tutardan 250 € fazladır.
3.000 €'luk ek ödeme tamamlanmış döneme aittir. 1.550 €'luk yeni taksit ise bir sonraki planlama dönemine aittir. İkisinin de yanlışlıkla iki kez sayılmaması gerekir. Eski alacak için ayrı bir ödeme anlaşması yapılmışsa, bu nakit akış tablosunda ayrı olarak listelenmelidir.
Kendi teklifiniz için güncel miktarlara, üzerinde anlaşmaya varılan tüm fiyat bileşenlerine, uygun net/brüt esasa ve planlanan ödeme sayısına ihtiyacınız var. Planlanan durdurmalar veya ek vardiyalar, gerekçeleriyle birlikte varsayımlara dahil edilmelidir. Toplamı otomatik olarak on ikiye bölmeyin. Şirketin enerji bütçesi yıllık plan hakkında daha fazla ayrıntı sağlar; fiyat belirleme ve tedarik modelleri sözleşme fiyat esasını açıklar.
Peşin ödemelerin hesaplanmasına ilişkin haklar konusunda müşteri grubu önemlidir: Alman Enerji Endüstrisi Yasası'nın (EnWG) 41b maddesinin 3. fıkrası, temel tedarikin dışında kalan konut müşterileri için geçerlidir. Konut müşterisi yasal tanımı, yıllık 10.000 kWh'ye kadar olan ticari veya profesyonel kendi tüketimini de içerebilir. Bu nedenle, kural tüm ticari sözleşmelere genel olarak uygulanmaz ve yalnızca özel konutlara özgü değildir. Kaynaklar: EnWG 41b maddesi ve EnWG 3. maddesi.
Model işletme · İki dönem
Eski bakiye ile yeni ödeme planı arasındaki farkı açıklayın.
Kalan ek ödeme
Kontrol edilmiş 18.600 € yıllık maliyet eksi 15.600 € mahsup edilebilir ödeme.
Kendi satırınız: Eski alacağın vadesi veya ayrı olarak kararlaştırılan ödeme tarihi.
Hesaplanan avans ödemesi
72.000 kWh × 0,25 €/kWh + 600 € = 18.600 €; 12 taksite bölünür.
Kendi planım: 12 × 1.550 €, miktar ve fiyat varsayımları değişmeden.
Örnek brüt hesaplamadır; ödeme talebi veya otomatik olarak geçerli olan yeni bir avans tutarı değildir. Fiilî ödeme sayısını, tutarını ve vadesini tedarik sözleşmesiyle veya tedarikçiyle karşılaştırın.
Sıkça Sorulan Sorular
Fiyat değişmese bile elektrik için ek ödeme çıkabilir mi?
Evet. Modelde yalnızca ek tüketim, 3.000 € ek ödemeye neden olur. Gerçekte ödenen avanslar ile mahsup edilen avanslar arasındaki fark da ödenmemiş tutarı değiştirebilir.
Daha yüksek aylık ödeme, daha yüksek enerji maliyetlerini önler mi?
Hayır. Öncelikle yıl içindeki ödeme şeklini değiştiriyor. Miktar ve fiyatlar aynı kaldığı sürece maliyetler aynı kalır; nihai bakiye farklı olacaktır.
SLP her zaman yıllık faturalandırma, RLM ise her zaman aylık faturalandırma anlamına mı geliyor?
Hayır. Ölçüm yöntemleri ve ödeme yöntemleri aynı değildir. Tedarik sözleşmesinde kararlaştırılan faturalama dönemi ve ödeme planına bakınız.
İleride sorulacak bir soru olması durumunda hangi belgeler faydalı olur?
Faturayı, fiyat değişiklikleriyle birlikte sözleşmeyi, sayaç okuma belgelerini ve ödeme dökümünü bir araya getirin. Hasan ve enerji ekibi bunlardan yararlanarak açık soruları sizinle birlikte düzenleyebilir. Şu ayrımı net yapmak özellikle faydalıdır: Hangi miktar belirsiz, hangi fiyat uyuşmuyor veya hangi ödeme eksik?