Pourquoi un paiement supplémentaire est-il requis malgré les acomptes ?
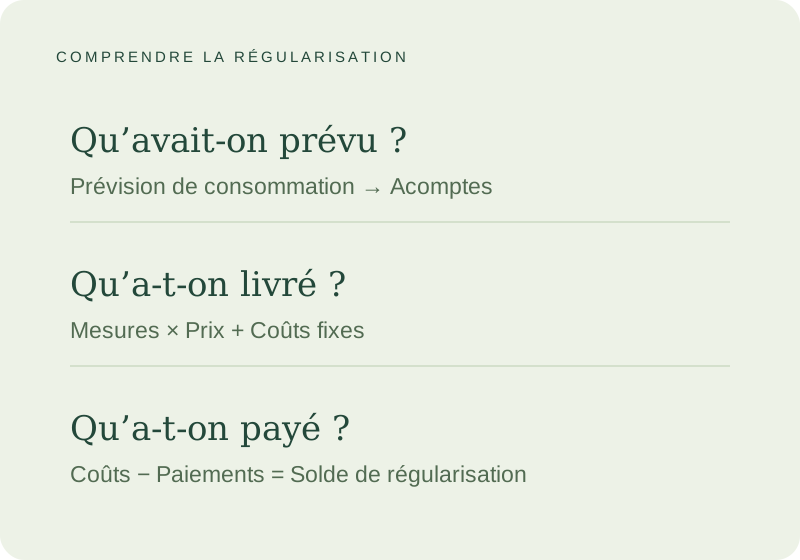
Le calcul de base est le suivant : les coûts de la période de facturation moins les paiements à prendre en compte donnent le solde de règlement. S’il est positif, un paiement complémentaire reste dû. Si les paiements imputés dépassent les coûts, un solde créditeur en résulte. Les autres avoirs ou corrections doivent être affectés à la bonne période. La Bundesnetzagentur recommande expressément de comparer les acomptes pris en compte aux paiements réellement effectués. Source : Bundesnetzagentur, vérifier les factures d’énergie.
Un paiement supplémentaire important n'est pas forcément synonyme de prix élevé. De même, un solde créditeur ne prouve pas l'efficacité de l'entreprise : cela peut simplement indiquer un trop-perçu. Il est toujours préférable de comparer d'abord le coût total, puis le montant restant dû.
Une prévision SLP n’est pas une consommation relevée au compteur
Avec un profil de charge standard, abrégé SLP, un profil de consommation typique est utilisé pour la répartition dans le temps. Une prévision de consommation annuelle décrit, quant à elle, le volume attendu. Profil et prévision aident à la planification énergétique ; ils ne constituent pas une courbe mesurée individuellement pour votre entreprise. Le BDEW décrit les profils de charge standard comme des profils représentatifs de groupes de consommateurs. Source technique : profils de charge standard pour l’électricité.
Aux fins de facturation, il convient de distinguer les valeurs relevées directement, celles déterminées comme valeurs de substitution et celles estimées conformément aux exigences légales. La méthode de détermination doit être indiquée sur la facture. SLP ne signifie pas automatiquement que la consommation annuelle est estimée. Une entreprise peut être classée selon le régime SLP et recevoir une facture basée sur des relevés de compteurs documentés. Source : § 40a EnWG.
À des fins comptables, trois informations doivent donc être enregistrées séparément : la quantité initialement prévue, la source des valeurs de facturation et les paiements déjà effectués. Dans le modèle suivant, 60 000 kWh étaient attendus ; or, les relevés de compteur indiquent 72 000 kWh.
Entreprise fictive · Deux grandeurs distinctes
La planification estime ; les relevés apportent la preuve.
Quantité annuelle prévue → base du plan initial des acomptes.
192 000 − 120 000 kWh → Quantité de consommation pour le calcul du modèle.
Un profil de charge standard décrit une évolution temporelle typique. Il ne s'agit pas d'un document de relevé de compteur.
Exemple synthétique, sans données client : douze mois complets, même compteur, facteur de facturation 1. Le calcul des coûts suit dans la section suivante.
Une entreprise fictive : des acomptes aux relevés du compteur
Tous les chiffres suivants sont des valeurs d’exemple librement choisies, et non des données clients ni des prix de marché actuels. Une période complète de douze mois est considérée. Tous les montants en euros sont TTC et comparables entre eux. Le modèle tarifaire simplifié comprend uniquement un prix unitaire de l’énergie inchangé de 0,25 €/kWh et un prix de base de 600 €/an ; aucun autre poste de coût n’y figure.
Au départ, une consommation de 60 000 kWh est prévue. Les coûts attendus sont donc de 60 000 × 0,25 € + 600 € = 15 600 €. Dans l’exemple, douze acomptes de 1 300 € chacun sont convenus et intégralement versés. Douze paiements sont une hypothèse de cet exemple ; votre contrat peut en prévoir un autre nombre.
Les index de compteur documentés sont de 120 000 kWh au début et de 192 000 kWh à la fin. Avec le même compteur et sans facteur de facturation supplémentaire, la différence donne 72 000 kWh. La consommation dépasse donc de 12 000 kWh l’hypothèse initiale.
Les coûts annuels sont désormais de 72 000 × 0,25 € + 600 € = 18 600 €. Après déduction des 15 600 € d’acomptes versés, il reste 3 000 € à payer. Dans cet exemple, seuls les 12 000 kWh supplémentaires à 0,25 € expliquent la différence. Le prix est resté identique et tous les acomptes ont été pris en compte.
Entreprise fictive · Acomptes → Relevé du compteur → Coûts annuels → Solde
Ces paiements ne couvrent qu'une partie des coûts annuels.
72 000 kWh × 0,25 €/kWh + 600 € de frais de base.
12 versements entièrement payés × 1 300 €.
18 600 € de frais - 15 600 € de paiements.
Tous les montants de l’exemple sont TTC ; le prix unitaire et le prix de base restent constants. Aucun autre poste de coût, avoir ou arriéré de paiement. Valeurs librement choisies, et non une offre de prix de marché.
Expliquer le solde par les quantités, les prix et les paiements
Pour l’entreprise fictive, le paiement complémentaire peut être entièrement attribué à une cause : 12 000 kWh supplémentaires coûtent 3 000 € avec un prix unitaire inchangé. Cela explique le décompte, mais pas encore le fonctionnement de l’entreprise. Des horaires d’ouverture plus longs ou de nouveaux équipements électriques seraient des points à examiner, et non des causes déjà prouvées.
Trois contrôles distincts permettent de déterminer votre propre solde :
| Cause | Résultat dans le modèle | Question pour votre propre entreprise |
|---|---|---|
| quantité supplémentaire | Une consommation de 72 000 kWh au lieu de 60 000 kWh explique les 3 000 € supplémentaires. | L’ancienne hypothèse de volume était-elle encore adaptée, et les nouvelles valeurs sont-elles documentées ? |
| Changement de prix | Aucune contribution du prix au paiement complémentaire : 0,25 €/kWh reste inchangé. | Quels prix s'appliquaient à quelles quantités consommées ? |
| Différence de paiement | Aucune contribution : les douze acomptes ont été pris en compte. | Les montants transférés sont-ils affectés au même point de livraison et à la même facture ? |
Faites défiler le tableau horizontalement si nécessaire →
Si un acompte réellement versé manque parmi les paiements pris en compte, le solde restant affiché augmente sans que les coûts énergétiques changent. Préparez la date, le montant et le libellé du virement. La vérification complète des postes est expliquée dans l’article Vérifier une facture d’électricité pour entreprise. Le contrôle des factures de gaz est traité dans Vérifier une facture de gaz pour entreprise.
Ce que RLM modifie – et ce que le contrat réglemente
RLM fournit des données de mesure temporelles. Pour l'électricité, la loi relative à l'exploitation des points de comptage (MsbG) stipule un enregistrement du profil de charge toutes les 15 minutes ; elle mentionne également la mesure du profil de relevé des compteurs. Ceci permet une analyse plus détaillée des tendances de consommation qu'avec seulement deux relevés annuels. Les valeurs manquantes et les valeurs de substitution doivent néanmoins être vérifiées. Source : Article 55 MsbG. Des intervalles de mesure différents s'appliquent au gaz ; plus d'informations sont disponibles sous RLM pour le gaz.
La fréquence de mesure, la période de facturation et le mode de paiement répondent à des questions différentes. Une facturation mensuelle selon la consommation peut raccourcir la période non encore régularisée. RLM seul n’implique toutefois ni une interdiction générale des acomptes ni une garantie d’absence de paiement complémentaire. La date de facturation et le mode de paiement doivent figurer dans le contrat de fourniture. Vérifiez notamment les conditions de votre contrat spécial. Source : § 41, alinéa 1 EnWG.
Dans notre modèle, quelle que soit la fréquence de mesure : avec 18 600 € de coûts et 15 600 € de paiements à prendre en compte, il reste 3 000 € à régler. Davantage de données de mesure peuvent rendre l’évolution visible plus tôt ; elles ne règlent pas le solde.
Vérifier les mesures et le paiement séparément
Des données de mesure supplémentaires ne déterminent pas le plan de paiement.
Distinguer le profil de charge du justificatif de consommation
Répartition dans le temps : profil de charge standard typique.
Quantité facturée : vérifier l’origine des valeurs utilisées, par exemple un relevé de compteur, une valeur de substitution ou une estimation autorisée.
Mode de paiement : lire le contrat de fourniture et le plan de paiement.
Vérifier les intervalles enregistrés
Mesure par intervalle : profil de charge par quarts d’heure.
Quantité facturée : vérifier la complétude des périodes et les valeurs de substitution dans la série de mesures.
Mode de paiement : lire également le contrat de fourniture et le plan de paiement.
mêmes coûts du modèle15 600 €
mêmes paiements3 000 €
même solde
Cette comparaison explique la relation. Elle ne se prononce pas sur les prix ni sur les conditions de passage à RLM.
Calculer le prochain acompte à partir d’hypothèses actualisées
Supposons pour l’année suivante les mêmes 72 000 kWh, le même prix unitaire de l’énergie et le même prix de base. Les coûts annuels attendus s’élèvent alors de nouveau à 18 600 €. Avec douze paiements convenus, cela représenterait par calcul 1 550 € par acompte, soit 250 € de plus qu’auparavant.
Le versement complémentaire de 3 000 € se rapporte à la période écoulée. Le nouvel acompte de 1 550 € se rapporte à la période de planification suivante. Aucun de ces versements ne doit être comptabilisé deux fois par erreur. Si un accord de paiement distinct est conclu pour l’ancienne créance, il doit figurer séparément dans le tableau des flux de trésorerie.
Pour votre propre proposition, vous avez besoin des quantités actualisées, de tous les éléments de prix convenus, de la base HT/TTC appropriée et du nombre de paiements prévus. Les arrêts planifiés ou les équipes de travail supplémentaires doivent figurer dans les hypothèses avec leur justification. Ne divisez pas automatiquement le total par douze. Le budget énergétique de l’entreprise approfondit la planification annuelle ; la fixation des prix et les modèles d’approvisionnement expliquent la base contractuelle des prix.
Pour les droits relatifs au calcul des acomptes, la catégorie de client compte : l’article 41b, paragraphe 3, de l’EnWG vise les clients de la catégorie légale Haushaltskunden hors fourniture de base. Cette catégorie légale peut aussi englober la consommation pour les propres besoins commerciaux ou professionnels jusqu’à 10 000 kWh par an inclus. La règle ne s’applique donc ni à tous les contrats professionnels sans distinction ni exclusivement aux logements privés. Sources : article 41b EnWG et article 3 EnWG.
Entreprise fictive · Deux périodes
Distinguer l'ancien solde du nouveau plan de paiement
Paiement supplémentaire restant
18 600 € de coûts annuels vérifiés moins 15 600 € de paiements à prendre en compte.
Ligne distincte : échéance ou paiement convenu séparément pour l’ancienne créance.
Acompte calculé
72 000 kWh × 0,25 €/kWh + 600 € = 18 600 € ; divisé par 12 paiements.
Plan distinct : 12 × 1 550 € avec des hypothèses de quantité et de prix inchangées.
Calcul fictif TTC, sans demande de paiement ni nouvel acompte automatiquement applicable. Vérifier le nombre réel de paiements, leur montant et leurs échéances dans le contrat de fourniture ou auprès du fournisseur.
Foire aux questions
Un paiement complémentaire d’électricité est-il possible même si les prix restent inchangés ?
Oui. Dans cet exemple, la hausse de la consommation à elle seule entraîne le paiement complémentaire de 3 000 €. Un écart entre les acomptes effectivement versés et ceux pris en compte peut également modifier le montant restant dû.
Un paiement mensuel plus élevé permet-il d'éviter des coûts énergétiques plus élevés ?
Non. Il modifie d'abord les paiements en cours d'année. À quantité et prix identiques, les coûts restent les mêmes ; le solde final sera différent.
Est-ce que SLP signifie toujours une facturation annuelle et RLM toujours une facturation mensuelle ?
Non. Les méthodes de mesure et les méthodes de paiement sont différentes. Veuillez vous référer à la période de facturation et à l'échéancier de paiement convenus dans le contrat de fourniture.
Quels documents seront utiles en cas de question complémentaire ?
Rassemblez la facture, le contrat avec les modifications de prix, les justificatifs de relevé et le récapitulatif des paiements. Hasan et l’équipe énergie peuvent structurer avec vous les questions en suspens à partir de ces éléments. Une distinction claire est particulièrement utile : quelle quantité n’est pas claire, quel prix ne correspond pas ou quel paiement manque ?