
OPTUM / Szenarioanalyse · Gasversorgung
Ein Beitrag zum Tag der Deutschen Einheit · 3. Oktober 2026
Ein Viertel weniger Speichergas. Der Puffer für Fehler schrumpft.
48,20 TWh weniger Reserve als vor einem Jahr. Ein Winter wie 2024/25 würde zusätzliche Deckung verlangen. Das kann den Einkauf unter Druck setzen – lange bevor Gas tatsächlich fehlt.
Zum Gasspeicher-Monitor →
Vorrat am 30. September
−25,14 %
Weniger Reserve · gegenüber 2025 −48,20 TWhBalken ab null · GIE AGSI · Stichtagsvergleich. Bild: KI-Visualisierung.Bestandsdaten: GIE AGSI+, Gastag 30.09.2026, Abruf 02.10.2026. Die dritte Zahl ist eine eigene bedingte Bilanzrechnung, kein gemessener künftiger Bestand. Der Monitor kann neuere Meldungen zeigen.
Wie groß ist der Puffer?
Bestand, tatsächlicher Verbrauch und historische Winterverläufe zeigen, wie viel Spielraum bleibt.
Am gleichen Stichtag lagern 48,20 TWh weniger als 2025: ein Rückgang um 25,14 Prozent. Der Verbrauch Januar bis August 2026 lag dagegen 1,76 Prozent höher. Die Bundesnetzagentur bewertet die Versorgung aktuell als stabil.
Gemeldeter Bestand · gleicher Stichtag
48,20 TWh weniger im Speicher.
Am 30. September 2026 lagert ein Viertel weniger Gas als am gleichen Tag des Vorjahres.
- 30. September 2025
- 191,69 TWh Gasvorrat
- 30. September 2026
- 143,49 TWh Gasvorrat
Bei gleichem Nettoabruf wie 2024/25 wären gegenüber dem Startbestand 26,63 TWh zusätzlich zu decken. Beim Verlauf 2025/26 blieben im Februar zeitweise nur 2,40 TWh. Das ist eine bedingte Gegenrechnung, keine gemeldete Versorgungslücke.
Bedingte Gegenrechnung · kein gemeldeter Versorgungsengpass
Dieser Winterverlauf übersteigt den heutigen Vorrat.
Wenn sich der Nettoabruf von 2024/25 wiederholt, fehlen gegenüber dem Startbestand 26,63 TWh zusätzliche Deckung.
- Nettoabruf im Referenzwinter 2024/25
- 170,13 TWh
- Davon nicht im Startbestand enthalten
- 26,63 TWh
Diese 26,63 TWh sind nicht im gemeldeten Startbestand enthalten. Rechtzeitige zusätzliche Zuflüsse oder weniger Verbrauch müssten die Rechnung ausgleichen. Ein verbleibender Sicherheitspuffer käme noch hinzu.
2020/21 wurden im Winter 674,7 TWh verbraucht, 2025/26 waren es 602,6 TWh. Das sind 72,1 TWh Unterschied. Wie stark Speicher beansprucht werden, hängt zusätzlich von laufenden Lieferungen ab.
Vereinfachte Darstellung · keine Messdaten
Was im Winter zusammenwirkt
Vorrat, laufende Lieferungen und Entnahmefähigkeit wirken gemeinsam. Ein einzelner Füllstand beantwortet deshalb noch keine Frage nach der Versorgungslage.
Ein im Mittel milder Winter kann einzelne eisige Wochen enthalten. Unerwartete Kälte erhöht den kurzfristigen Beschaffungsdruck. Aus historischen Prognosefehlern folgt keine belastbare Fehlerquote für Deutschland 2026/27.
Konzeptgrafik · keine Temperaturmessreihe
Ein milder Winter kann kalte Wochen enthalten.
Saisonmittel, einzelne Kältephasen und Gasbedarf beschreiben unterschiedliche Dinge. Eine Wetterprognose ersetzt keine Mengenreserve.
Ein Prognosefehler in Prozent lässt sich nicht in denselben Mehrverbrauch übersetzen. Entscheidend sind Region, Temperatur, Dauer und Zeitpunkt der Abweichung – zusammen mit den dann verfügbaren Lieferungen. Unerwartete Kälte kann zusätzliche Nachkäufe und damit Preisdruck auslösen.
Zahlen, Einordnung und Quellen zu diesem Abschnitt
Bedingte Rechnung ab 143,49 TWh am 30.09.2026 bis Ende März 2027: Historische Nettoentnahmen werden auf den kleineren Startvorrat übertragen. Zusätzliche Nettozuflüsse oder Einsparungen können die Bilanz verbessern. Die Bundesnetzagentur bewertet die Versorgung am 02.10.2026 als stabil und das Engpassrisiko als gering. Ein künftiger Preisschock ist ein Risikoszenario, kein feststehendes Ergebnis.
48,20 TWh weniger als vor einem Jahr
143,49 statt 191,69 TWh. So viel Arbeitsgas war am 30.09.2026 beziehungsweise 30.09.2025 gespeichert. Mit ungerundeten Werten: (191,6921 − 143,4933) ÷ 191,6921 × 100 = 25,14 Prozent weniger Gas. Der Füllstand sank von 76,68 auf 57,97 Prozent – um 18,71 Prozentpunkte. GIE AGSI+, Berechnung OPTUM.
Der Bedarf sank zuletzt nicht mit. Januar bis August 2026: rund 552,6 TWh Verbrauch, nach 543,1 TWh im Vorjahreszeitraum – plus 1,76 Prozent. September ist in dieser Reihe noch nicht vollständig verfügbar. Bundesnetzagentur/THE, eigene Monatssumme.
Die Bundesnetzagentur bewertet die Versorgung am 2. Oktober als stabil, erwartet aber wahrscheinlich einen vergleichsweise niedrigen Endbestand im Winter. Unsere Schlussfolgerung: Laufende Lieferungen und Bedarf müssen bei kleinerer Reserve umso verlässlicher zusammenpassen. Behördliche Lagebewertung.
Aktuelle Speicherzahlen selbst prüfen: Im Gasspeicher-Monitor lassen sich gemeldete Bestände und historische Verläufe vergleichen; dazu kommen einzelne Anlagenmeldungen und der Europavergleich. Dieser Artikel rechnet fest mit dem Stichtag 30.09.2026. Verbrauch, Wetter und Preise sind über ihre jeweiligen Primärquellen belegt.
Die gemeldete Kapazität sank zugleich lediglich von 249,98 auf 247,53 TWh. Der erhebliche Mengenverlust lässt sich daher nicht mit einem vergleichbar großen Rückgang des gemeldeten Speicherraums erklären. Gegenüber Ende September 2024 liegen sogar 97,70 TWh weniger im Speicher.
Die 25,14 Prozent beziehen sich weder auf die gesamte Speicherkapazität noch auf den Jahresverbrauch. Die EU meldet zum selben Gastag 71,50 Prozent und 809,1 TWh, Status geschätzt. Der Europavergleich ergänzt die deutsche Bilanz; ein Durchschnitt ersetzt keine Prüfung der Transportwege.
Ein früherer Winter brauchte 72 TWh mehr
602,6 TWh im Winter 2025/26, 674,7 TWh im Winter 2020/21. Der frühere Verlauf lag rund 72,1 TWh oder knapp zwölf Prozent höher. Das ist beobachtete Nachfrage, keine erfundene Belastung. Eine Wiederholung ist damit nicht vorhergesagt. Bundesnetzagentur: aktuelle Reihe; historische SLP- und RLM-Werte.
Kälte trifft einen großen Verbrauchsblock. Haushalte und kleinere Gewerbekunden hatten im Januar 2026 einen Anteil von 50,1 Prozent, über den Winter 46,5 Prozent beziehungsweise 280,2 TWh. Das ist mehr als reine Raumwärme. Rund 56 Prozent der Wohnungen werden mit Gas beheizt, einschließlich Biomethan und Flüssiggas. Bundesnetzagentur; BDEW 2024.
Verbrauch allein erklärt den Speicherabruf nicht. 2024/25 wurden insgesamt 596,9 TWh verbraucht, etwas weniger als 2025/26. Trotzdem lieferten die Speicher netto 170,13 statt 137,51 TWh. Laufende Importe, Exporte und weitere Bilanzfaktoren entscheiden mit. Wer nur auf das Wetter schaut, unterschätzt diese Abhängigkeit.
| Winter | Gasverbrauch · TWh | Gegenüber 2025/26 |
|---|---|---|
| 2018/19 | 633,4 | +30,8 TWh |
| 2019/20 | 630,7 | +28,2 TWh |
| 2020/21 | 674,7 | +72,1 TWh |
| 2024/25 | 596,9 | −5,7 TWh |
| 2025/26 | 602,6 | Vergleichsbasis |
Quelle: Bundesnetzagentur/THE. Eigene Summe veröffentlichter Monatsmittel in GWh/Tag × tatsächliche Kalendertage ÷ 1.000. Wegen gerundeter Ausgangswerte ca.-Werte. SLP wird aus Netzdaten berechnet und ist revidierbar; RLM enthält auch Gasverstromung. Diese wird nicht nochmals zum Gesamtverbrauch addiert.
Auch die Jahresperspektive widerspricht einer bequemen Fortschreibung: 2021 lag der Gasverbrauch bei rund 1.029 TWh, 2025 bei rund 864 TWh. Ein früheres höheres Niveau lässt sich nicht einfach als heutiger Bedarf ansetzen – Produktion, Einsparungen und Technik haben sich verändert. Es zeigt aber, warum ein Szenario mit höherem Verbrauch geprüft werden muss.
Kälte kann den Bedarf schnell erhöhen. Im Januar 2026 lag der Gesamtverbrauch bei rund 136,0 TWh, zehn Prozent über Januar 2025. Heizen lässt sich sparsamer organisieren; ein kaltes Gebäude lässt sich aber nicht monatelang auf einen günstigeren Liefertermin vertrösten. Wir schreiben den gesamten Mehrverbrauch nicht allein dem Wetter zu.
Vier historische Winter würden mehr Gas verlangen
Wir übertragen belegte Nettoentnahmen auf den Startvorrat von 2026. Rechnung: 143,4933 TWh minus damalige Entnahmen plus damalige Einspeicherungen, jeweils Oktober bis März. Die Tabelle zeigt die Ergebnisse dieser bedingten Winterbilanz.
Schon der letzte Winter ließe wenig Spielraum. Der Nettoabruf 2025/26 betrug 137,51 TWh: 158,70 TWh Entnahme minus 21,19 TWh Einspeicherung. Mit dem heutigen Startwert blieben Ende März 5,98 TWh, im übertragenen Februarverlauf zwischenzeitlich nur 2,40 TWh. Ein positiver Rest beweist noch keine ausreichende tägliche Lieferleistung.
Ein Abruf wie 2024/25 übersteigt den Startvorrat um 26,63 TWh. Diese Menge liegt am Stichtag nicht zusätzlich im Speicher. Sie müsste im Modell rechtzeitig durch höhere Nettozuflüsse oder geringeren Verbrauch gedeckt werden. Das ist keine Aussage darüber, welche Lieferverträge bereits bestehen. Sobald die Rechnung unter null fällt, wird eine reale Anpassung nötig.
2017/18 würde sogar 29,62 TWh zusätzliche Deckung bis Ende März verlangen; 2016/17 und 2020/21 ebenfalls mehr als vorhanden ist. Beim geringeren Abruf von 2023/24 blieben dagegen 66,25 TWh. Die historischen Verläufe zeigen die Spannweite – keine Eintrittswahrscheinlichkeiten.
| Historischer Nettoabruf wie im Winter | Nettoentnahme · TWh | Ergebnis Ende März · TWh | Kritischster Zwischenstand · TWh |
|---|---|---|---|
| 2025/26 | 137,51 | 5,98 Rest | 2,40 kleinster Rest |
| 2024/25 | 170,13 | 26,63 zusätzlich nötig | 26,63 maximal zusätzlich nötig |
| 2017/18 | 173,11 | 29,62 zusätzlich nötig | 29,72 maximal zusätzlich nötig |
| 2016/17 | 166,31 | 22,82 zusätzlich nötig | 28,42 maximal zusätzlich nötig |
| 2020/21 | 166,86 | 23,37 zusätzlich nötig | 25,82 maximal zusätzlich nötig |
| 2023/24 | 77,24 | 66,25 Rest | 66,01 kleinster Rest |
Eigene Berechnung aus täglichen GIE-Meldungen. Netto = Bruttoentnahme minus Einspeicherung. „Zusätzlich nötig“ bezeichnet den Deckungsbedarf gegenüber vollständiger rechnerischer Nutzung des Startvorrats; ein gewünschter Restpuffer käme hinzu. 2016/17, 2017/18 und 2020/21: vollständig geschätzte historische Reihen. 2023/24: 183 statt 182 Referenztage. Der niedrigste Zwischenstand kann unter dem Endsaldo liegen. Kein Netz- oder Preisprognosemodell.
Die Rechnung 2025/26 lautet ungerundet: 143,4933 − 137,50965 = 5,98365 TWh, rund 2,4 Prozent der heutigen Arbeitsgaskapazität. Spätere Einspeicherung hebt den Endsaldo über das zwischenzeitliche Minimum. 2024/25: 170,13 TWh Nettoabruf. 2020/21: 23,37 TWh Zusatzbedarf am Saisonende, zeitweise 25,82 TWh; 2017/18 zeitweise 29,72 TWh; 2016/17 zeitweise 28,42 TWh. Endsaldo und kritischster Zeitpunkt sind deshalb getrennt ausgewiesen.
Die gemeldete Nettoentnahme ist nicht der gesamte deutsche Gasverbrauch: Laufende Lieferungen decken einen großen Teil des Bedarfs unmittelbar. Die damaligen Bedingungen sind bereits im historischen Nettoabruf enthalten. Zusätzliche Einspeicherung darf deshalb nicht ein zweites Mal gutgeschrieben werden. Eine Verbesserung der Winterbilanz um 10 TWh erhöht den jeweiligen Rechenrest um 10 TWh; ein Mehrbedarf oder geringerer Nettozufluss senkt ihn entsprechend.
Prüfgrenze: In den Wintern 2025/26 und 2024/25 sind 29 beziehungsweise 22 Tagesmeldungen geschätzt; 2016/17, 2017/18 und 2020/21 sind im vorhandenen Datenstand vollständig geschätzt und nachträglich aktualisiert. Bestandsänderungen und gemeldete Flüsse stimmen wegen Revisionen und Kapazitätsänderungen nicht exakt überein. Deshalb nutzt die Rechnung die Flusssummen. Ein positiver saisonaler Rest belegt noch keine ausreichende tägliche Ausspeicher- oder Netzleistung. Ein konkretes Abschaltdatum lässt sich daraus nicht ableiten.
Die Referenz 2023/24 enthält ihren zusätzlichen Schalttag. Jede Verbesserung der Bilanz um 10 TWh erhöht den Rechenrest um 10 TWh. Ein gewünschter Restpuffer kommt zum ausgewiesenen Zusatzbedarf hinzu.
Ein milder Winter ist keine Garantie gegen Kälte
Auch ein im Mittel milder Winter kann kritisch kalte Wochen haben. Der DWD beschreibt 2017/18 als milden Winter mit eisigen Temperaturen Ende Februar. Sein Nettoabruf würde im Modell zeitweise 29,72 TWh zusätzliche Deckung verlangen. Dafür war nicht allein das Wetter verantwortlich. DWD: Winter 2017/18.
Nordeuropa 2023/24 zeigt einen dokumentierten Prognosefehler. Die ECMWF-Saisonprognose erwartete im untersuchten Gebiet Wärmeabweichungen, tatsächlich dominierte Kälte. Eine Fachstudie fand drei von 31 Fennoskandinavien-Perioden, die kälter ausfielen als sämtliche Ensembleläufe: 9,7 Prozent dieser speziellen Stichprobe. Das ist keine Fehlerwahrscheinlichkeit für Deutschland. ECMWF; FMI-Forschungsarbeit.
Für den deutschen Winter 2026/27 setzen wir keine ungeprüfte Wahrscheinlichkeit an. Am Redaktionsstichtag 3. Oktober konnten wir keine aktuelle numerische Deutschland-Prognose vollständig verifizieren; der reguläre ECMWF-Oktoberlauf erscheint erst am 5. Oktober. Wetterwahrscheinlichkeiten sind außerdem keine Wahrscheinlichkeiten einer Gaslücke. Ein kalter Belastungsfall gehört deshalb weiter in die Vorsorge.
Ein klar dokumentierter Prognosefehler: Nordeuropa 2023/24. Die ECMWF-Saisonprognose vom 1. Oktober 2023 erwartete für November bis Februar im untersuchten Gebiet Finnland/nordöstliches Schweden eine positive Temperaturabweichung von über einem Grad. Tatsächlich dominierten Kälteabweichungen. ECMWF dokumentiert die Abweichung selbst; auf kürzeren Vorläufen wurden Teile der Kälteentwicklung besser erfasst. ECMWF-Auswertung, April 2024.
Wie oft wurde die Kälte so stark unterschätzt? Eine Studie des finnischen Wetterdienstes fand in der untersuchten ECMWF-Reihe für Fennoskandinavien drei von 31 Oktober–Januar-Zeiträumen, in denen die beobachtete Temperatur unter sämtlichen Ensembleläufen lag: 2002/03, 2010/11 und 2023/24. Das sind rechnerisch 9,7 Prozent dieser speziellen Stichprobe. Zugleich lagen 16 der 31 Beobachtungen innerhalb der mittleren 50 Prozent der Modellverteilung – ungefähr so häufig wie erwartet. FMI-Forschungsarbeit, erstmals Mai 2024.
Für den einzelnen Zeitraum Oktober 2023 bis Januar 2024 waren nur drei von 552 Läufen aus acht Vorhersagesystemen mindestens so kalt wie die spätere Auswertung: rund 0,5 Prozent. Diese 0,5 Prozent sind ein Modellanteil des Einzelfalls, keine Fehlerquote. Auch die drei extremen Abweichungen in 31 Perioden sind keine allgemeine Fehlerwahrscheinlichkeit für deutsche Winter. Region, Vorlauf, Ensemblegrößen und die Mischung aus historischen Nachrechnungen und damaligen Echtzeitprognosen begrenzen die Übertragung. Datensatz und Methode der Studie.
Prognosen sind deshalb nicht pauschal wertlos: Für West- und Mitteleuropa bewertet ECMWF die Temperaturvorhersage 2022/23 als gut. Der aktuelle Bericht vom September 2026 nennt kontinentale Kälteanomalien dennoch weiter als schwierige Aufgabe. ECMWF: Winter 2022/23; ECMWF: aktuelle Gütebewertung. Eine belastbare pauschale Quote „Wetterdienste liegen zu X Prozent falsch“ für Deutschland und diesen Vorlauf konnten wir nicht verifizieren.
Was ist für 2026/27 belegt? Der britische Wetterdienst beschreibt am 11.09.2026 erhöhte Chancen auf einen warmen und nassen britischen Herbst/frühen Winter. Das ist keine Prognose für den deutschen Winter Dezember bis Februar. Eine aktuelle numerische Deutschland-Wahrscheinlichkeit konnten wir aus der DWD-Originalausgabe nicht vollständig prüfen; deshalb setzen wir keine Zahl an. Der reguläre ECMWF-Oktoberlauf erscheint erst am 5. Oktober, nach unserem Redaktionsstichtag. Met Office, September 2026; DWD-Klimavorhersagen; ECMWF-Veröffentlichungsrhythmus.
Wie kommt zusätzliches Gas zu uns?
Eine kaufbare Menge braucht einen verfügbaren Lieferweg – und muss rechtzeitig im Netz ankommen.
Norwegen, die Niederlande und Belgien prägen die deutschen Importwege. LNG kommt direkt und über Nachbarn hinzu. Diese Zuflüsse bedienen bereits Bedarf; sie sind keine frei verfügbare Zusatzreserve.
Lieferwege und weltweite Konkurrenz
Mehrere Lieferwege. Ein verbundener Markt.
Pipelinegas und LNG erreichen Deutschland über unterschiedliche Wege. Ein Eintrittsland ist nicht automatisch das Förderland.
Auch ein indirekter Lieferweg kann Preise übertragen. Ein Ausfall im Golf muss Deutschland nicht direkt treffen, um den Wettbewerb um LNG zu verschärfen.
26,63 TWh entsprächen rund 12,1 Wochen des gesamten deutschen LNG-Zuflusses der letzten Septemberwoche. Diese laufenden Lieferungen sind bereits gebraucht. Zusatzgas braucht verfügbare Ladungen, Transport und Netzzugang.
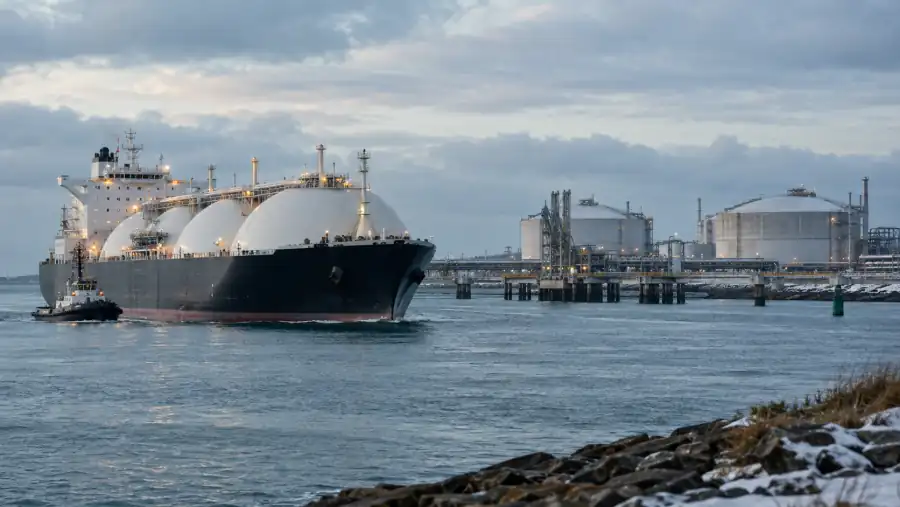
So wird aus einer LNG-Ladung nutzbares Gas
Bestellt ist noch nicht geliefert.
Vier Stationen müssen zusammenpassen. Erst am Ende erreicht die zusätzliche Menge das Gasnetz.
-
1
Ladung sichern
Eine verfügbare Ladung muss zum benötigten Liefertermin passen.
-
2
Über See transportieren
LNG reist als Flüssiggas im Tanker. Die Route bestimmt den Weg.
-
3
Am Terminal umwandeln
Das verflüssigte Gas wird wieder gasförmig und ins Netz eingespeist.
-
4
Zum Verbrauch bringen
Das Gasnetz verbindet die Lieferung mit Gebäuden und Betrieben.
Eine Bestellung füllt keinen Speicher. Die Menge muss rechtzeitig physisch ankommen.
Zahlen, Einordnung und Quellen zu diesem Abschnitt
Bedingte Rechnung ab 143,49 TWh am 30.09.2026 bis Ende März 2027: Historische Nettoentnahmen werden auf den kleineren Startvorrat übertragen. Zusätzliche Nettozuflüsse oder Einsparungen können die Bilanz verbessern. Die Bundesnetzagentur bewertet die Versorgung am 02.10.2026 als stabil und das Engpassrisiko als gering. Ein künftiger Preisschock ist ein Risikoszenario, kein feststehendes Ergebnis.
Woher Deutschland Gas bekommt – und wo Abhängigkeiten bleiben
Die letzte vollständige Jahresbilanz zeigt die Struktur: 2025 kamen 44 Prozent der deutschen Gasimporte aus Norwegen, 24 Prozent über die Niederlande und 21 Prozent über Belgien. Deutsche LNG-Terminals steuerten 10,3 Prozent bei. Das sind gerundete Anteile an den Bruttoimporten 2025, keine aktuellen Tagesanteile 2026. Bundesnetzagentur: Jahresrückblick 2025.
Das Eintrittsland verrät nicht immer das Förderland. Über die Niederlande und Belgien kommt teilweise bereits regasifiziertes LNG. Die direkten deutschen LNG-Bezüge stammen laut aktueller Bundesnetzagentur-FAQ im Wesentlichen aus den USA; Gas aus dem Persischen Golf spielt unmittelbar keine wesentliche Rolle. Bundesnetzagentur: Bezugswege.
Ein großer Lieferanteil ist keine kurzfristig abrufbare Reserve. Importe aus Norwegen und den Nachbarländern decken bereits laufenden Bedarf. Ersatz setzt zusätzlich verfügbare Mengen und Transportmöglichkeiten voraus. In der Woche vom 24. bis 30. September 2026 flossen 15,1 TWh über Pipelines und 2,2 TWh über deutsche LNG-Terminals ein. Diese tatsächlichen Lieferungen sind kein ungebuchtes Zusatzangebot. Aktuelle Wochenflüsse.
Unsere Sorge gilt dem Zusammentreffen mehrerer Belastungen: weniger Speichervorrat als im Vorjahr, gestörte LNG-Lieferungen, Konkurrenz um Ersatz und kalte Wochen. Dann kann zusätzliche Beschaffung gleichzeitig schwieriger und teurer werden. Für einen ungesicherten Einkäufer reicht es nicht, dass irgendwo Gas vorhanden ist: Er braucht ein lieferbares Angebot für seine Menge und seinen Termin.
Norwegen · Pipeline durch die Nordsee
Form und WegGasförmig durch Europipe I/II nach Dornum und Norpipe nach Emden, dann weiter im deutschen Netz.
Mögliches RisikoFörderung, Aufbereitung und Leitungen müssen zusammen funktionieren. Wartung oder technische Störungen können die verfügbare Leistung begrenzen.
Gassco: Leitungen und Empfangsanlagen →USA · LNG über den Atlantik
Form und WegErdgas wird verflüssigt, per Schiff zu europäischen Terminals gebracht, dort wieder gasförmig gemacht und eingespeist – direkt in Deutschland oder über Nachbarländer.
Mögliches RisikoVerflüssigungsanlage, Exporthafen, Seetransport und Anlandung sind zusätzliche Stationen. Ein Sturm kann Lieferungen verzögern; flexible Ladungen haben weltweit weitere Käufer.
EIA: dokumentierte Sturmauswirkungen 2024 →Niederlande und Belgien · europäisches Netz
Form und WegGasförmiger Zufluss mit gemischter Herkunft, darunter norwegisches Gas und zuvor angelandetes LNG. Die Grenze ist kein Nachweis des Förderlandes.
Mögliches RisikoTerminals, Netzkapazitäten und die Nachfrage anderer europäischer Käufer bestimmen den Spielraum für zusätzliche Lieferungen. Mehr Gas lässt sich nicht allein durch eine Bestellung herbeiführen.
Bundesnetzagentur: deutsche Bezugswege →Katar und Emirate · LNG durch Hormus
Form und WegLNG-Schiffe passieren die Straße von Hormus. Deutschland ist vor allem über Ersatzbeschaffung anderer Käufer und europäische Marktpreise betroffen.
Mögliches RisikoGestörte Produktion oder Passage kann Käufer zum Ausweichen zwingen. Das verschärft die Konkurrenz um andere Ladungen und kann deren Preis erhöhen.
IEA: Routenabhängigkeit und Weltmarktfolgen →Lieferwege und mögliche Störmechanismen, keine Meldung über gleichzeitige aktuelle Ausfälle. Die Bundesnetzagentur bewertet die deutsche Versorgung am Redaktionsstichtag als stabil. LNG ist Flüssigerdgas; nach der Regasifizierung fließt es gasförmig im Netz.
Importstruktur 2025 · historische Jahresanteile
Deutschland bezieht Gas über mehrere Wege.
Norwegen und die westlichen Nachbarn prägen die Importstruktur. LNG kommt über deutsche Terminals und indirekt über Nachbarländer ins Netz.
- Norwegen · Importanteil 2025
- 44 %
- Niederlande · Importanteil 2025
- 24 %
- Belgien · Importanteil 2025
- 21 %
- Deutsche LNG-Terminals · 2025
- 10,3 %
Ein Eintrittsland ist nicht automatisch das Förderland. Über die Niederlande und Belgien kommt auch LNG nach Deutschland. Ein Lieferweg über Europa schirmt deshalb nicht vom Weltmarkt ab.
Die Bundesnetzagentur verweist auf zusätzliche LNG-Importmöglichkeiten und bewertet die Versorgung aktuell als stabil. Ein niedrigerer Speicherstand allein beweist daher keine insgesamt gefährlichere Versorgungslage als 2022. Unsere Warnung beschreibt ein bedingtes Risiko aus mehreren gleichzeitigen Belastungen; daraus lässt sich keine belegte Eintrittswahrscheinlichkeit ableiten. Bundesnetzagentur: Speicher und neue Importstruktur.
Die Jahresbilanz 2025 weist 1.031 TWh Bruttoimporte, 221 TWh Exporte und 34 TWh inländische Förderung aus. Importanteile sind deshalb keine Anteile am deutschen Endverbrauch. Grenzflüsse geben zudem keine lückenlose Herkunft einzelner Gasmengen an. Jahresbilanz.
Planbare Pipelinezuflüsse und zusätzliche LNG-Infrastruktur können Risiken abfedern. Daraus folgt jedoch weder unbegrenzte verfügbare Zusatzmenge noch ein garantierter Preis. Wie viel ein einzelner Einkäufer bereits abgesichert hat, ist aus nationalen Speicher- und Importdaten nicht ersichtlich.
Das Sturmrisiko ist historisch belegt: Im Juli 2024 stoppte ein LNG-Exportwerk in Texas vor Hurrikan Beryl vorsorglich den Betrieb; alle drei Verflüssigungslinien waren am 28. Juli wieder in Betrieb. Der Fall zeigt eine mögliche Unterbrechung der Lieferkette, keinen aktuellen Ausfall im Oktober 2026. EIA, September 2024. Die Infrastrukturrisiken der übrigen Karten sind aus den beschriebenen Lieferwegen abgeleitete Prüfstellen, keine Ausfallprognosen.
Katar und Hormus: wenig Direktbezug, weltweites Preisrisiko
Rund 19 Prozent des weltweiten LNG-Handels liefen 2025 durch die Straße von Hormus. Gemeint ist LNG vor allem aus Katar und den Vereinigten Arabischen Emiraten – nicht 19 Prozent der deutschen Gasimporte. Fast 90 Prozent dieser durch Hormus transportierten LNG-Menge gingen nach Asien. Fallen Ladungen aus, suchen deren Käufer auch auf Europas Beschaffungsmärkten Ersatz. IEA: Bezugsgrößen und Handelswege.
Die Vereinbarungen mit Golfstaaten sind relevant – ihr Lieferstatus ebenso. In der Amtszeit von Olaf Scholz schlossen Unternehmen 2022 langfristige Verträge über bis zu zwei Millionen Tonnen Katar-LNG jährlich. Der damals für 2026 vorgesehene Beginn wird von der Bundesregierung inzwischen voraussichtlich mit 2027 angegeben, wegen der späteren Terminal-Inbetriebnahme in Brunsbüttel. Diese Vertragsmenge ist daher kein Beleg für bereits laufende Lieferungen im Winter 2026/27. Vertragsmitteilung 2022; korrigierende Regierungsfußnote 2026.
Eine Mitteilung vom 28.09.2026 bestätigt verlängerte Ausfälle katarischer Lieferungen nach Italien bis Anfang Dezember: insgesamt 35 Ladungen mit rund 4,6 Milliarden Kubikmetern. Der Importeur meldet zugleich Ersatzbeschaffung und erfüllbare Kundenverträge. Das belegt Lieferstörungen und Ersatzsuche; eine deutsche Versorgungslücke folgt daraus nicht. Primärmitteilung.
Die Preiskonkurrenz ist belegt. Von März bis Juni 2026 zog eine asiatische Preisprämie flexible LNG-Ladungen aus Europa nach Asien. Halten Störungen an und steigt der Winterbedarf, müssen europäische Käufer um begrenzte Zusatzmengen konkurrieren. Der kleinere Speicherpuffer lässt weniger Zeit, diese Konkurrenz auszusitzen. IEA, Juli 2026.
Bei Scholz’ Besuch in den Vereinigten Arabischen Emiraten im September 2022 wurde eine erste LNG-Ladung von 137.000 Kubikmetern vereinbart; ihre Ankunft in Brunsbüttel meldete der Importeur am 15.02.2023. Daneben bestand eine Absichtserklärung über mehrjährige Lieferungen. Eine solche Erklärung belegt noch keine bestimmte heute lieferbare Jahresmenge. Vereinbarung 2022; Ankunft 2023. Kubikmeter LNG sind dabei nicht mit Kubikmetern gasförmigen Erdgases gleichzusetzen.
Der Preiskanal ist bereits beobachtet worden: Die IEA beschreibt für März bis Juni 2026 eine asiatische Preisprämie, die flexible LNG-Ladungen aus Europa nach Asien umlenkte. Der europäische TTF-Preis lag im zweiten Quartal im Durchschnitt in der Dollar-Auswertung der IEA 32 Prozent über dem Vorjahr. IEA, Juli 2026: beobachtete Mengen und Preise. Für den 3. Oktober ist damit weder eine vollständige Blockade noch eine vollständige Wiederöffnung der Meerenge belegt.
Die Katar-Verträge von 2022 sehen mindestens 15 Jahre Lieferdauer vor. Politische Unterstützung, ein kommerzieller Vertrag, Terminalbereitschaft und eine tatsächlich angekommene Ladung sind verschiedene Schritte. Die aktuelle Verzögerung des deutschen Vertragsbeginns ist in der Regierungsfußnote mit dem Terminal begründet; sie darf nicht ohne weiteren Beleg dem Nahostkonflikt zugeschrieben werden. Eine fortdauernde Störung von Produktion oder Seewegen könnte zusätzlich auch künftige Lieferungen erschweren.
26,63 TWh: Nachkaufen braucht Zeit und verfügbare Mengen
Der Referenzfall 2024/25 verlangt 26,63 TWh mehr, als am 30. September gespeichert sind. Diese zusätzliche Deckung würde über den Winter benötigt, jeweils vor dem drohenden Engpass. Laufende Lieferungen sind im historischen Nettoabruf bereits berücksichtigt. Es braucht deshalb eine Verbesserung gegenüber dieser Bilanz: mehr Nettozufluss oder weniger Verbrauch. Welche Zusatzmengen bereits vertraglich gesichert sind, zeigen Speicherdaten nicht.
26,63 TWh entsprechen rund 12,1 Wochen des gesamten deutschen LNG-Zuflusses vom 24.–30. September. Damals kamen 2,2 TWh je Woche an. Diese Lieferungen bedienen bereits Bedarf; sie sind kein freies Zusatzangebot. Der Vergleich zeigt die Größenordnung, keine Lieferfrist. Bundesnetzagentur: Wochenflüsse.
Alternative LNG-Lieferungen benötigen laut Fernleitungsnetzbetreibern zwei bis sechs Wochen Vorlauf, abhängig von der Route. Dazu müssen Ladung, Anlandung und Weitertransport verfügbar sein. 48,8 Prozent Terminalauslastung in der genannten Septemberwoche belegen keine sofort kaufbare Ladung. FNB Gas; Bundesnetzagentur.
Beschaffen müssen diese Mengen die Gaseinkäufer und Versorger, nicht einzelne Haushalte am LNG-Markt. Mögliche Mehrkosten kommen je nach Vertrag später beim Kunden an. Haushalte tragen Preisrisiken bei Neubepreisung oder Vertragswechsel. Verwaltungen müssen bei geänderten Vertragskosten Wärmebudgets, Abschläge und mögliche Nachzahlungen prüfen. Betriebe müssen offene Mengen finanzieren oder den Verbrauch anpassen. Reicht die Menge nicht rechtzeitig, wird aus dem Preisrisiko ein Mengenproblem. Daraus folgt keine pauschale Kürzung für jeden Haushalt.
Rechenbeispiel · Beschaffungszeitraum ist eine Annahme
Je später die Lieferung, desto größer die Tagesaufgabe.
Die gleiche Zusatzmenge verlangt in 30 Tagen gut sechsmal so viel tägliche Leistung wie über den ganzen Winter verteilt.
- 26,63 TWh über 182 Tage
- 146,34 GWh zusätzlich pro Tag
- Dieselbe Menge über 30 Tage
- 887,81 GWh zusätzlich pro Tag
2–6 Wochen Vorlauf nennen die Fernleitungsnetzbetreiber für alternative LNG-Lieferungen. Das ist keine Liefergarantie für 26,63 TWh.
Mit dem ungerundeten Modellbedarf von 26,63417 TWh gerechnet: Auf 182 Wintertage verteilt wären rund 146,34 GWh zusätzliche Deckung pro Tag nötig. Käme alles zusätzlich über deutsche LNG-Terminals, entspräche das rund 46,56 Prozent mehr als der zuletzt gemessene Wochenzufluss, über den gesamten Winter durchgehalten. Innerhalb eines hypothetischen 30-Tage-Zeitraums wären es rund 887,81 GWh täglich. Je später die Reaktion beginnt, desto höher die erforderliche tägliche Zusatzleistung. Es handelt sich weder um eine vorhergesagte Engpassdauer noch um belegte freie Liefermengen.
Mögliche Wege sind zusätzliche LNG-Ladungen und höhere Nettozuflüsse über das europäische Netz. LNG kann an deutschen Terminals oder in Nachbarländern ankommen; Norwegen sowie die Niederlande und Belgien sind wichtige Pipelinewege. Für Zusatzgas braucht es zugleich verfügbare Mengen, gesicherte Lieferung und Transport bis zum Verbrauchsort. Die Bundesnetzagentur betont den zeitlichen Vorlauf von LNG gegenüber Speichergas und hält zugleich genügend Gas am Markt für beschaffbar. Bundesnetzagentur: Bezugswege und Vorlauf.
Bereits fahrende LNG-Ladungen können gegebenenfalls schneller umgelenkt werden. Die genannten zwei bis sechs Wochen garantieren weder eine bestimmte Menge noch einen Liefertermin. Eine verbindlich sofort verfügbare deutsche Zusatzmenge von 26,63 TWh ist in den geprüften öffentlichen Quellen nicht ausgewiesen. Umgekehrt ist nicht belegt, dass sie unbeschaffbar wäre. Die FNB-Angabe stammt vom 27.05.2026.
Sechs niedrige Speichermeldungen verdienen Aufmerksamkeit
Die sechs niedrigsten aktuellen GIE-Meldeeinheiten liegen am 30.09.2026 unter 20 Prozent. Eine Meldereihe kann eine Teilkapazität oder ein Speicherprodukt abbilden; sie entspricht nicht immer einem vollständigen Standort. GIE AGSI+.
Größe entscheidet mit. Rehden und Breitbrunn enthalten in den separat gemeldeten Reihen zusammen nur 5,70 TWh bei 47,16 TWh Arbeitsgasvolumen. Die nicht gefüllten 41,455 TWh entsprechen 39,85 Prozent des im deutschen Aggregat freien Arbeitsgasraums von 104,033 TWh. Dieser Abstand zu 100 Prozent ist weder ein nachgewiesener Winterbedarf noch eine gesetzliche Ziellücke.
Frankenthal meldet null Prozent. Der Betreiber weist für 2026/27 null gebuchte feste Pakete von 100 und beim Abruf am 3. Oktober keine Betriebsstillstände aus. Das erklärt die Buchungslage, aber nicht deren Motive. Betreiberangaben.
Rehden ist niedrig gefüllt, aber im September gewachsen: plus 1,46 TWh, von 8,54 auf 12,63 Prozent. Die angekündigte Wartung vom 27. September bis 16. Oktober erklärt den seit Monaten niedrigen Bestand allein nicht. Bei Breitbrunn und Wolfersberg betreffen Stilllegungsanträge das Frühjahr 2027; sie belegen keine heutige Schließung. Standortbelege und Abgrenzungen stehen unten.
Wenig Vorrat kann auch die tägliche Lieferleistung begrenzen. Speicherkennlinie, Druck, Wartung und Netzanschluss entscheiden, wie viel tatsächlich herauskommt. Drei niedrige Reihen gehören zu Standorten in Oberbayern. Daraus folgt jedoch keine berechenbare lokale Abschaltgefahr: Gas ist nicht automatisch für die nächste Stadt reserviert. Anlagenvergleich und Europaübersicht ergänzen das Bild.
| Meldeeinheit | Füllstand | Vorrat · TWh | Arbeitsgasvolumen · TWh | Nicht gefüllt · TWh | Standort |
|---|---|---|---|---|---|
| Frankenthal | 0,00 % | 0,00 | 1,00 | 1,00 | Frankenthal, Rheinland-Pfalz |
| Wolfersberg | 0,39 % | 0,02 | 4,09 | 4,07 | Oberpframmern, Bayern |
| Breitbrunn | 10,43 % | 1,19 | 11,42 | 10,23 | Breitbrunn/Eggstätt bei Gstadt am Chiemsee, Bayern |
| Inzenham-West | 11,07 % | 0,53 | 4,80 | 4,27 | Schechen bei Rosenheim, Bayern |
| Rehden | 12,63 % | 4,51 | 35,74 | 31,23 | Rehden, Niedersachsen |
| Nüttermoor H-2 | 16,18 % | 0,41 | 2,51 | 2,10 | Nüttermoor/Leer, Niedersachsen |
Nicht gefüllt = gemeldetes Arbeitsgasvolumen minus Vorrat. Keine gesetzliche Ziellücke. Rehden bezeichnet hier seinen separat gemeldeten Anteil; Speicherzonen und andere Standortanteile sind nicht zugeordnet. Nüttermoor H-2 ist nur eine H-Gas-Teilreihe des Standorts. Quelle: GIE AGSI+, gespeicherter Abruf vom 02.10.2026; Berechnung OPTUM.
Rehden: niedriger gemeldeter Anteil, keine ungeprüfte Vollstandortzahl. Die separat ausgewiesene Reihe meldet 12,63 Prozent und 4,51 TWh. SEFE weist seit April dafür rund 35,74 TWh Arbeitsgasvolumen aus. Die Speicherzone Nord kombiniert zusätzlich technische Möglichkeiten von Rehden und Jemgum; ihre separat gemeldeten 7,41 TWh dürfen wir ohne physische Zuordnung nicht einfach einem dieser Standorte zuschlagen. SEFE: Rehden-Kapazitäten und Speicherzone Nord. Die Produktarchitektur dokumentiert SEFE im Lagebericht 2024, Abschnitt Speicherzone Nord.
Der Rehden-Meldebestand ist gegenüber dem 31. August um 1,46 TWh gestiegen, von 8,54 auf 12,63 Prozent bei unveränderter gemeldeter Kapazität. Das ist eine nachvollziehbare Befüllung, weiterhin auf niedrigem Niveau. Für den 27. September bis 16. Oktober hat SEFE planmäßige Wartung angekündigt. Diese zeitlich begrenzten Arbeiten erklären den seit Monaten niedrigen Bestand allein nicht; die Mitteilung beziffert auch keine heutige Ausspeichergrenze. SEFE-Mitteilung vom 24.09.2026.
Breitbrunn und Wolfersberg: historische Probleme und Zukunftsentscheidungen sauber trennen. Uniper dokumentierte für Breitbrunn ungünstige Vermarktungsbedingungen und einen verfehlten Befüllpfad im Speicherjahr 2025/26. Das belegt einen früheren Konflikt zwischen Wirtschaftlichkeit und Befüllung, aber nicht automatisch die Ursache des Septemberstands 2026. Die beantragte Stilllegung zum 31. März 2027 ist ebenfalls kein Beleg einer heutigen Schließung. Für Wolfersberg nennt der Betreiber einen Stilllegungsantrag zum 1. April 2027; eine Genehmigung oder bereits erfolgte Stilllegung behaupten wir nicht. Uniper: Befüllpfad 2025, Stilllegungsantrag Breitbrunn und bayernugs: Wolfersberg.
Was folgt technisch daraus? Wenig Arbeitsgas bedeutet weniger gespeicherten Puffer dieser Einheit. Bei sinkendem Speicherdruck kann zusätzlich die tägliche Ausspeicherleistung abnehmen. Porenspeicher bedienen typischerweise saisonale Mengen, Kavernen reagieren meist schneller. Wie viel Gas eine bestimmte Anlage tatsächlich liefern kann, erfordert ihre Kennlinie, verfügbare Technik, Wartungen, Gasqualität und Transportkapazität. Die deklarierte Höchstleistung ist keine jederzeit abrufbare Leistung. Auch 0 Prozent Arbeitsgas bedeuten nicht, dass das für den Betrieb verbleibende Kissengas verschwunden wäre. Uniper: Speichertechnik, EWE: füllstandsabhängige Kennlinien und Bundesnetzagentur: Arbeitsgas und Kissengas.
Wo liegen die niedrigen Meldereihen? Drei gehören zu Standorten in Oberbayern: Wolfersberg in Oberpframmern, Breitbrunn/Eggstätt bei Gstadt am Chiemsee und Inzenham-West in Schechen bei Rosenheim. Rehden und Nüttermoor liegen in Niedersachsen, Frankenthal in Rheinland-Pfalz. Nüttermoor H-2 bezeichnet eine separat gemeldete H-Gas-Einheit, keinen Wasserstoffspeicher und nicht den gesamten Standort. Die Zuordnung bestätigen die Standortinformation für Breitbrunn und Inzenham, Wolfersbergs Betreiber sowie die Nüttermoor-Standortübersicht.
Was bedeutet das für die Region? Ein niedriger naher Speicher ist ein Anlass, Netzanbindung und laufende Zuflüsse genauer zu betrachten. Gas aus einem Speicher bleibt aber nicht automatisch für die nächstgelegene Stadt reserviert: Rehden ist an mehrere Transportnetze angeschlossen, Nüttermoor H-2 hat Zugang zu den Marktgebieten THE und TTF. Aus der geografischen Häufung allein folgt daher keine berechenbare regionale Versorgungslücke oder Abschaltgefahr. Ebenso ersetzt ein guter EU-Mittelwert keine lokale Versorgungsbilanz. Die Bundesnetzagentur bewertet die Versorgung in ihrem Bericht vom 2. Oktober weiterhin als stabil. Rehdens Netzanbindung und Lagebericht der Bundesnetzagentur. Den aktuellen Vergleich einzelner Speichermeldungen und die offene Europaübersicht sollte man gemeinsam lesen.
Rechtlicher Zeitbezug: Für den 1. November gelten je Anlage grundsätzlich 80 Prozent, für sechs benannte Anlagen einschließlich Frankenthal und Rehden 45 Prozent. Ein Septemberwert darunter beweist für sich keine Verletzung dieses November-Stichtags. Melde- und Vorsorgemechanismen können aber bereits vorher greifen. Virtuelle Zonen lassen sich nicht ohne Weiteres einer rechtlichen Einzelanlage gleichsetzen. GasSpFüllstV und § 35b EnWG.
Was wir nicht wissen: Der Bestand zeigt keine vollständigen Buchungsmotive, Eigentümerpositionen oder laufende technische Verfügbarkeit. Für Breitbrunn liegt kein vollständiger historischer Verlauf bis September 2026 vor; der bestätigte Stichtagswert ist davon getrennt. Ein Septembertrend 2026 lässt sich daraus nicht berechnen. Auch Kapazitätsänderungen erschweren manche Vorjahresvergleiche. Deshalb veröffentlichen wir keine daraus geratenen regionalen Abschaltdaten oder Versorgungstage.
Gasmenge ist nicht dasselbe wie Lieferleistung
Ein hoher Preis schafft weder sofort eine LNG-Ladung noch zusätzliche Rohrkapazität. Gas muss rechtzeitig ankommen, regasifiziert und weitertransportiert werden. Speicher überbrücken Verzögerungen; bei sinkendem Füllstand kann ihre tägliche Leistung abnehmen. Die ENTSOG-Methodik berücksichtigt Ausspeicherkurven und Netzgrenzen. ENTSOG, Seiten 47–49.
Unsere Mengenrechnung prüft diese Spitzenleistung nicht. Ein positiver Winterendsaldo kann daher einen Engpass an einzelnen kalten Tagen nicht ausschließen. Für regionale Aussagen braucht es tatsächliche Flüsse, nutzbare Transportkapazitäten und Nachfragespitzen.
Vereinfachte Darstellung · keine Messdaten
Gleicher Füllgrad. Unterschiedlich viel Gas.
Der Prozentwert setzt den Vorrat ins Verhältnis zur jeweiligen Arbeitsgaskapazität. Die Energiemenge in TWh macht Größenunterschiede sichtbar.
Kleinerer Speicher
50 %Weniger TWh im VorratGrößerer Speicher
50 %Mehr TWh im VorratBeide zur Hälfte gefüllt
Deshalb ist weder ein fast voller kleiner Speicher automatisch sicherer als ein großer halbvoller noch ein europaweit verfügbarer Vorrat überall sofort nutzbar. Die Europaübersicht mit Prozent und TWh zeigt die gemeldeten Reserven. Für eine belastbare lokale Engpassrechnung müssten tatsächliche Gasflüsse, nutzbare Kapazitäten, Nachfragespitzen und die Dauer des Ausfalls hinzukommen.
Was wird aus dem Risiko auf der Rechnung?
Die Rekordphase 2022 zeigt die Größenordnung. Die Rechenbeispiele zeigen, welche Mengen heute einem Preisanstieg ausgesetzt wären.
Gas für dasselbe Lieferjahr 2023 stieg von 50,65 auf 293,73 €/MWh – auf rund das 5,8-Fache. Im damaligen Lagebericht waren die Speicher zu 81,28 Prozent gefüllt. Vorhandenes Gas verhinderte den Preisschock nicht.
Dieselbe Gasmenge. Fast sechsmal so teuer.
Balken zeigen die Einkaufskosten. Alle drei Karten verwenden dieselbe Skala.
1 Mio. kWh Gas
- Früherer Preis
- 50.650 €
- 25. August 2022
- 293.730 €
- Rechnerischer Mehrbetrag
- +243.080 €
3 Mio. kWh Gas
- Früherer Preis
- 151.950 €
- 25. August 2022
- 881.190 €
- Rechnerischer Mehrbetrag
- +729.240 €
5 Mio. kWh Gas
- Früherer Preis
- 253.250 €
- 25. August 2022
- 1.468.650 €
- Rechnerischer Mehrbetrag
- +1.215.400 €
Bei 5 Millionen kWh liegt allein der rechnerische Mehrbetrag über einer Million Euro.
So entsteht der Mehrbetrag
1 Mio. kWh × (29,373 − 5,065) ct/kWh ÷ 100 = 243.080 €. Bei drei bzw. fünf Millionen kWh wird dieser Betrag mit drei bzw. fünf multipliziert.
2022 · vereinfachte Wirkungskette
Warum Gas trotz Vorrat extrem teuer wurde
-
Lieferungen gekürzt
Russische Lieferungen wurden deutlich gekürzt.
-
Winterrisiko steigt
Winterunsicherheit und zusätzliche Käufe trafen zusammen.
-
Der Einkauf verteuert sich
THE-Gas für 2023 stieg auf rund das 5,8-Fache.
-
Offene Mengen betroffen
Entscheidend waren Einkaufszeitpunkt und Preisbindung.
Bei drei Millionen kWh kosten angenommene 10 ct/kWh mehr bereits 300.000 Euro zusätzlich. Ein Preisvorteil von 0,1 ct/kWh bringt 3.000 Euro. Entscheidend ist, welche Menge noch neu eingekauft werden muss.
Möglicher Wirkungsweg · keine Preisvorhersage
Die Angst kann vor der Knappheit kommen.
Schon erwartete Engpässe können Kaufdruck auslösen. Ob daraus höhere Kosten werden, hängt von Angebot, Nachfrage und Verträgen ab.
Ein Preisrisiko entsteht schon vor einer physischen Lücke. Vorgezogene tatsächliche Käufe können heutige Nachfrage erhöhen. Finanzielle Absicherung kann Preisrisiken begrenzen, erzeugt aber keine zusätzliche Gasmenge.
Mehrkosten für 1, 3 und 5 Millionen kWh vergleichen
| Gaspreis steigt um | 1 Mio. kWh Gas | 3 Mio. kWh Gas | 5 Mio. kWh Gas |
|---|---|---|---|
| 0,1 ct/kWh | 1.000 € | 3.000 € | 5.000 € |
| 1 ct/kWh | 10.000 € | 30.000 € | 50.000 € |
| 2,5 ct/kWh | 25.000 € | 75.000 € | 125.000 € |
| 5 ct/kWh | 50.000 € | 150.000 € | 250.000 € |
| 10 ct/kWh | 100.000 € | 300.000 € | 500.000 € |
Rechenbeispiele, keine Preisprognose: Menge × Preisänderung. 1 ct/kWh = 10 €/MWh; 10 ct/kWh = 100 €/MWh. Angesetzt ist jeweils die gesamte genannte Gasmenge zum höheren Preis. Bei 30 % betroffener Menge fallen 30 % der gezeigten Mehrkosten an. Netto, ohne Änderungen an Steuern, Netzentgelten und weiteren Preisbestandteilen. Gasenergie für Wärme ist nicht gleich nutzbare Wärme nach Anlagenverlusten; bestehende Festpreise werden durch die Rechnung nicht geändert.
Teureres Gas kann über benötigte Gaskraftwerke auch den Strompreis treiben. Im Modell bedeuten 10 €/MWh mehr Gaspreis 20 €/MWh mehr Brennstoffkosten für Strom. Die persönliche Rechnung hängt von Markt und Vertrag ab.
Gas → Strom · bedingter Kostenhebel
So kann der Gaspreis die Stromrechnung erreichen
-
Gas wird teurer
Brennstoff für das Kraftwerk kostet mehr.
-
Erzeugung kostet mehr
Annahme: 2 MWh Gas je MWh Strom.
-
Börsenpreis kann steigen
Wenn Gas zur Deckung nötig ist und den Preis setzt.
-
Neue Verträge reagieren
Offene Mengen und Verlängerungen können neu bepreist werden.
Rechenmodell:+10 €/MWh Gas→+20 €/MWh Strom= 2 ct/kWh Strom
Zahlen, Einordnung und Quellen zu diesem Abschnitt
Bedingte Rechnung ab 143,49 TWh am 30.09.2026 bis Ende März 2027: Historische Nettoentnahmen werden auf den kleineren Startvorrat übertragen. Zusätzliche Nettozuflüsse oder Einsparungen können die Bilanz verbessern. Die Bundesnetzagentur bewertet die Versorgung am 02.10.2026 als stabil und das Engpassrisiko als gering. Ein künftiger Preisschock ist ein Risikoszenario, kein feststehendes Ergebnis.
2022 war Gas vorhanden. Trotzdem vervielfachte sich sein Preis.
Von 50,65 auf 293,73 €/MWh für dasselbe Lieferjahr. Gas am deutschen Handelsplatz THE für 2023 kostete am 25. August 2022 um 18:45 Uhr rund das 5,8-Fache seines Durchschnittspreises vom 1. Januar bis 23. Februar 2022. Das entspricht einem Anstieg von 5,065 auf 29,373 ct/kWh im Großhandel – 24,308 ct/kWh mehr. Die Bundesnetzagentur dokumentiert beide Werte im selben Lagebericht. Preistabelle auf Seite 7.
Die Speicher waren damals keineswegs leer. Der Lagebericht vom 26. August 2022 meldete 81,28 Prozent Füllstand, bezogen auf den Speicherstichtag 24. August, und eine im Moment stabile Versorgung. Gleichzeitig warnte die Behörde vor deutlich steigenden Kundenpreisen. Nord Stream lieferte nur noch rund ein Fünftel seiner maximalen Leistung. Bundesnetzagentur: damaliger Lagebericht.
Vorhandenes Gas schützt nicht vor einem extremen Preis für die nächste Menge. Reale Lieferkürzungen, die Sorge um den kommenden Winter und zusätzlicher Beschaffungsdruck trafen zusammen. Wer günstig gebundene Mengen hatte, stand anders da als jemand, der kurzfristig neu einkaufen musste. Für Teile der Industrie bedeuteten die Energiekosten Produktionskürzungen; Versorger gerieten durch hohe Sicherheitsleistungen zusätzlich unter Liquiditätsdruck. IEA; EZB.
Was das für Einkäufer bedeutete: Dieselbe Gasmenge kostete zum späteren Großhandelspreis fast sechsmal so viel. Bei drei Millionen kWh ergibt der Vergleich einen Mehrbetrag von 729.240 Euro. Die Grafik zeigt die Rechnung für drei Verbrauchsgrößen.
| Beobachtung | Großhandelspreis | Umgerechnet je kWh Gas |
|---|---|---|
| Mittel 01.01.–23.02.2022 | 50,65 €/MWh | 5,065 ct/kWh |
| 25.08.2022, 18:45 Uhr | 293,73 €/MWh | 29,373 ct/kWh |
| Unterschied | 243,08 €/MWh | 24,308 ct/kWh |
Quelle: BNetzA-Lagebericht vom 26.08.2022, Seite 7. Ein Zeitraumsmittel wird mit einer späteren Momentaufnahme desselben Lieferjahres verglichen. Großhandel, ohne Endkundenbestandteile; keine Prognose. Verhältnis 293,73 ÷ 50,65 = rund 5,8; Zuwachs rund 480 %.
339 €/MWh – umgerechnet 33,9 ct/kWh Gas im Großhandel. Diesen TTF-Rekordstand für Ende August 2022 nennt die EZB; er lag rund beim 18-Fachen des Niveaus von Anfang 2021. Der niedrige Ausgangspreis erklärt die Größe dieses Multiplikators mit. Das war eine Spitze am Terminmarkt, kein Jahresdurchschnitt und kein Haushaltstarif. EZB: Preisentwicklung 2021/22.
Was 2022 belegt – und was nicht: Reale russische Lieferkürzungen waren laut EZB der Hauptauslöser des Energieschocks. Die Formulierung „Angst war der größte Treiber“ wäre durch diese Quellen nicht gedeckt. Belegt sind jedoch starke Reaktionen auf Unsicherheit sowie Liquiditätsdruck durch höhere Sicherheitsleistungen im Terminhandel. EZB, November 2022.
ESMA beobachtete im August 2022 unter anderem rasch aufgebaute Kaufpositionen von Stromunternehmen. Zugleich wurden die erforderlichen Sicherheitsleistungen erfüllt; die Untersuchung belegt keinen allgemeinen Zusammenbruch der Marktliquidität. Panik ist deshalb keine pauschale Erklärung für jede Preisbewegung. ESMA: August 2022.
Der Markt wartet nicht, bis Gas fehlt. Am 24. Februar 2022 stiegen europäische Gaspreise laut IEA gegenüber dem Vortag um 50 Prozent. Die Flüsse über die Ukraine in die Slowakei waren an diesem Tag noch nicht beeinträchtigt. Das zeigt, wie schnell die Furcht vor weiteren Ausfällen Preise bewegen kann. IEA: Lage am 24.02.2022.
2026 ist eine andere Ausgangslage. Importwege, Nachfrage, Infrastruktur und politische Risiken haben sich verändert. Auch Lieferjahr und Startpreis eines konkreten Angebots unterscheiden sich. Der historische Faktor 18 ist deshalb keine Prognose für einen heutigen Vertrag. Entscheidend ist der absolute Kostenanstieg auf die tatsächlich offene Menge.
Gleicher Aufschlag, anderer Multiplikator: Bei angenommenen 5 ct/kWh Ausgangspreis führen weitere 10 ct/kWh auf 15 ct/kWh – das Dreifache. Bei angenommenen 10 ct/kWh führen sie auf 20 ct/kWh – das Doppelte. Beide Fälle erhöhen den Einkauf um 10 ct/kWh. Die Ausgangspreise sind reine Rechenannahmen, keine aktuellen Marktangebote.
Für einen Preisschock muss der Speicher nicht leer sein
Angst kann Nachfrage vorziehen und eine Rally verstärken. Kaufen viele Marktteilnehmer gleichzeitig zusätzliche physische Mengen, steigt der Beschaffungsdruck. Auch Terminabsicherung kann Preise bewegen. Neu gehandeltes oder neu bepreistes Gas aus vorhandenem Bestand kann sich ebenfalls verteuern. Bestehende Festpreisverträge steigen dadurch nicht automatisch. Unsere Sorge betrifft vor allem offene Mengen und auslaufende Preisbindungen.
Was bedeutet das für die Wärmeversorgung? Ob ein Standort oder mehrere Liegenschaften: Für die Rechnung zählt die Gasmenge. Bei drei Millionen kWh Gaseinsatz für Wärme kosten angenommene 10 ct/kWh mehr bereits 300.000 Euro zusätzlich, wenn die gesamte Menge zu diesem höheren Preis eingekauft werden muss. Ein Zehntelcent Preisvorteil auf dieselbe Menge bringt 3.000 Euro. Beides verdient Aufmerksamkeit – aber es sind sehr unterschiedliche Größenordnungen.
Auch bei 500.000 kWh würden 1 ct/kWh zusätzliche Einkaufskosten 5.000 Euro bedeuten. Für Hausverwaltungen mit 20 bis 30 Millionen kWh betroffener Gasmenge wären es 200.000 bis 300.000 Euro; bei angenommenen 10 ct/kWh zwei bis drei Millionen Euro. Die Jahresmenge ist nur dann vollständig betroffen, wenn sie vollständig zum höheren Preis beschafft wird. Die Verteilung auf einzelne Gebäude, Eigentümer und Mieter hängt von Verträgen, Verbrauch und Abrechnung ab.
Glaubwürdige zusätzliche Lieferungen, mildes Wetter oder geringerer Bedarf können Erwartungen und Preise beruhigen. Aus 25 Prozent weniger Vorrat folgt kein bestimmter prozentualer Preisanstieg. Wie viel sich an einem Standort summiert, hängt von Gebäudegröße, Nutzung, Witterung und Effizienz ab.
Der Gasschock kann die Strom- und Wärmerechnung erreichen
Gaskraftwerke können den Börsenstrompreis setzen. Wird ihre Erzeugung zur Bedarfsdeckung gebraucht, können höhere Gaskosten den Preis treiben. Wind, Sonne, andere Kraftwerke, Speicher und Importe verändern diese Wirkung in jeder Marktperiode. Die EU-Kommission beschreibt eine schwächere, aber fortbestehende Kopplung. EU-Kommission.
Der Kostenhebel: zehn Euro mehr je MWh Gas bedeuten modellhaft 20 Euro mehr Brennstoffkosten je MWh Strom – zwei Cent je kWh. Annahme sind zwei MWh Gas je MWh Strom auf gleicher Energiebasis; CO₂- und sonstige Kosten bleiben konstant. EZB, 24.09.2026.
Für die persönliche Rechnung entscheidet der Vertrag. Festpreise ändern sich nicht automatisch mit der Börse; offene Mengen, Neuverträge und Verlängerungen tragen das Risiko einer Neubewertung. Netzentgelte und Steuern wirken zusätzlich. Fernwärme hängt vom örtlichen Erzeugungsmix und der Preisformel ab. Preisbestandteile; § 24 AVBFernwärmeV.
Auch Waren und Dienstleistungen können teurer werden, wenn Energie, Transporte und Vorleistungen dauerhaft mehr kosten. Wettbewerb, Verträge und Margen bestimmen die Weitergabe. Aus unserer Gasbilanz folgt weder ein fester Endkundenaufschlag noch ein Blackout.
| Gas verteuert sich um | Zusätzliche Brennstoffkosten je MWh Strom | Entspricht je kWh Strom |
|---|---|---|
| 10 €/MWh Gas | 20 €/MWh Strom | 2 ct/kWh |
| 25 €/MWh Gas | 50 €/MWh Strom | 5 ct/kWh |
| 50 €/MWh Gas | 100 €/MWh Strom | 10 ct/kWh |
Rechenbeispiele, keine Vorhersage eines Gaspreisanstiegs. CO₂- und sonstige Kosten konstant; keine Hochrechnung auf den Jahresbörsenpreis oder einen Endkundentarif. Preiswirkung abhängig von tatsächlich preissetzender Erzeugung.
Wie angespannt einzelne Zeiträume werden können, zeigt der 20.01.2025: Von 17 bis 18 Uhr erreichte der deutsche Day-Ahead-Preis 583,40 Euro je MWh. Erwartet wurden 69,7 GWh Verbrauch, aber nur 3,4 GWh Wind- und Solarstrom. Das ist ein Beleg für eine Preisspitze bei hoher verbleibender Nachfrage nach anderer Erzeugung, kein isolierter Beweis eines Gaspreiseffekts. SMARD: Jahresauswertung 2025.
Der Kraftwerksaufschlag wirkt nur entsprechend auf den Marktpreis, wenn Gas tatsächlich preissetzend ist und Angebote die Mehrkosten weitergeben. Die Tabelle ist keine Hochrechnung auf den Jahresbörsenpreis oder einen Endkundentarif.
Diesel +50 Prozent: Die Kostenketten sind schon belastet
Im September 2026 kosteten E10 36,0 Prozent und Diesel 50,3 Prozent mehr als ein Jahr zuvor. Das ergibt sich aus den vollständigen ADAC-Monatsmitteln in der Tabelle. Die Entlastung bei der Kraftstoffsteuer ab Oktober ist darin noch nicht enthalten. ADAC 2025; ADAC 2026; Steuerentlastung.
Öl und Gas sind beide anfällig für gestörte internationale Lieferwege. Die Bundesregierung führt die jüngste Kraftstoffbelastung auf den Nahostkonflikt zurück; die IEA dokumentiert für März 2026 einen zeitweisen Ausfall von fast einem Fünftel des weltweiten LNG-Angebots. Das belegt einen gemeinsamen Schockkanal, keine feste Preisrelation. IEA, Rückblick auf März.
Raffinerien, Vertrieb und Steuern beeinflussen die Kraftstoffpreise zusätzlich. Für Betriebe können sich teurere Transporte, Gas, Strom und Vorleistungen trotzdem addieren. Ein abgesicherter Gaspreis schützt nicht die gesamte Kostenkette.
| Kraftstoff | September 2025 · €/l | September 2026 · €/l | Veränderung |
|---|---|---|---|
| Super E10 | 1,666 | 2,266 | +60,0 ct / +36,0 % |
| Diesel | 1,587 | 2,386 | +79,9 ct / +50,3 % |
Eigene Prozentrechnung aus den ADAC-Monatsmitteln. Keine Tagespreise vom 03.10.2026 und kein prognostizierter Anstieg von Gas- oder Stromtarifen. Steueränderungen ab Oktober sind in diesen Septemberwerten noch nicht enthalten.
Der Vergleich beschreibt die Kostenlage im September. Für Preise ab Oktober muss die neue Steuerentlastung berücksichtigt werden: Bundestag und Bundesrat stimmten der Senkung zum 1. Oktober zu. Ein anschließender Rückgang an der Zapfsäule wäre daher für sich noch kein Beleg einer entspannten weltweiten Lieferlage. Bundesregierung: Steuerentlastung ab Oktober.
Was heißt das für Betriebe und Einkäufer?
Offene Mengen, Lieferfähigkeit und Entscheidungsfristen gehören zusammen auf den Tisch.
2022 sank die industrielle Gasnachfrage in OECD-Europa auch durch Produktionskürzungen. Hohe Kosten können Aufträge und Liquidität belasten, bevor Gas fehlt. Ein eigener Festpreis schützt nicht automatisch die Zulieferkette.
Industrie · möglicher Kostenweg
Gas kann fließen, während Produktion unter Druck gerät
-
Energieeinkauf teurer
Höhere Energiekosten treffen neu beschaffte Mengen.
-
Marge und Liquidität
Aufträge können die Mehrkosten nicht mehr decken.
-
Schichten unter Druck
Produktion wird im Belastungsfall reduziert.
-
Zulieferung betroffen
Vorprodukte, Termine und Kosten können sich verändern.

Das Vertragsende sollte die Planung bestimmen – nicht ihren Beginn. Offene Mengen, Kündigungsfristen, vergleichbare Angebote und Lieferfähigkeit früh prüfen. In der Krise können höhere Preise und weniger Angebote gleichzeitig auftreten.
Beschaffung · Spielraum vor dem Vertragsende
Vier Schritte, bevor der Kalender den Einkauf erzwingt
-
Fristen prüfen
Vertragsende und Kündigungstermin früh erfassen.
-
Offene Mengen erfassen
Verbrauch, Lastgang und tragbares Preisrisiko klären.
-
Angebote prüfen
Gleiche Leistungen vergleichen; Lieferfähigkeit und Bedingungen prüfen.
-
Rechtzeitig entscheiden
Vor dem Termin wählen, solange Alternativen geprüft werden können.
Zahlen, Einordnung und Quellen zu diesem Abschnitt
Bedingte Rechnung ab 143,49 TWh am 30.09.2026 bis Ende März 2027: Historische Nettoentnahmen werden auf den kleineren Startvorrat übertragen. Zusätzliche Nettozuflüsse oder Einsparungen können die Bilanz verbessern. Die Bundesnetzagentur bewertet die Versorgung am 02.10.2026 als stabil und das Engpassrisiko als gering. Ein künftiger Preisschock ist ein Risikoszenario, kein feststehendes Ergebnis.
Produktion kann ausfallen, obwohl Gas noch fließt
Verfügbar heißt nicht bezahlbar. Deckt ein Auftrag seine zusätzlichen Energiekosten nicht, geraten Schichten und Produktion unter Druck. Die IEA schätzt den industriellen Gasnachfragerückgang in OECD-Europa von Januar bis August 2022 auf 15 Prozent, verbunden mit Produktionskürzungen. IEA: Krise 2022.
Ein abgesicherter Abnehmer kann trotzdem seinen Zulieferer verlieren. Im Belastungsfall verschieben sich Liefertermine, fehlen Vorprodukte oder steigen Kosten. Für den eigenen Betrieb zählen deshalb Mindestverbrauch, sichere Abfahrzeit und Wiederanlaufaufwand. Welche Reduktion technisch möglich ist, muss an der jeweiligen Anlage geprüft werden.
Wenn Beschaffung und Einsparungen nicht reichen
Bleiben marktliche Maßnahmen unzureichend und ruft die Bundesregierung die Notfallstufe aus, übernimmt die Bundesnetzagentur die Bundeslastverteilung. Sie kann Gasbezüge begrenzen und erforderlichenfalls Abschaltungen anordnen. Eine feste Abschaltliste nach Branchen gibt es nicht. Bundesnetzagentur.
Haushalte und weitere geschützte Kunden haben Vorrang. § 53a EnWG umfasst unter anderem standardisierte Lastprofile, grundlegende soziale Dienste und bestimmte Wärmeversorgungsfälle. Dieser Schutz ist keine unbegrenzte physische Garantie, aber aus der heutigen Reserve lässt sich keine bevorstehende Haushaltsabschaltung ableiten. § 53a EnWG.
Preisrisiko und Lieferfähigkeit getrennt betrachten
Ein vereinbarter Preis und physisch lieferbares Gas beantworten unterschiedliche Fragen.
Welche Kosten gelten für welche Mengen und Zeiträume?
Kann das Gas am benötigten Ort rechtzeitig geliefert werden?
Es gibt dabei keine vorab feststehende Abschaltliste nach Branchen. Entscheidungen hängen unter anderem von Gasflüssen, Netzsituation und den Folgen einer Reduktion ab. Auch ein als wichtig angesehenes Unternehmen kann sich nicht per Antrag einen gesetzlichen Schutzstatus verschaffen. Bundesnetzagentur: Einzelfallentscheidungen und geschützte Kunden.
Der Schutz umfasst mehr als private Haushalte: § 53a EnWG nennt unter anderem Kunden mit standardisierten Lastprofilen, grundlegende soziale Dienste und bestimmte Wärmeversorgungsfälle. Bei Fernwärmeanlagen gelten Voraussetzungen und der Schutz betrifft den erforderlichen Anteil der Wärmelieferung. Der konkrete Anschluss und Verwendungszweck sind deshalb zu prüfen. § 53a Energiewirtschaftsgesetz.
Vorrangige Versorgung ist dennoch keine unbegrenzte physische Garantie. Sollte selbst der lebenswichtige Bedarf trotz aller verfügbaren Maßnahmen nicht vollständig gedeckt werden können, wäre das die äußerste Zuspitzung dieses Szenarios. Sie lässt sich aus dem aktuellen Speicherstand nicht herleiten. Ebenso folgt aus der Notfallstufe nicht automatisch ein Ende des Handels: Nach dem gemeinsamen Verständnis von Bundesnetzagentur, THE und EEX soll der Gas-Spotmarkt grundsätzlich geöffnet bleiben. Bundesnetzagentur: Handel am virtuellen Handelspunkt in der Notfallstufe.
Das Vertragsende ist eine Frist. Keine Einkaufsstrategie.
Wir erhalten bereits Anfragen für Gas und Strom 2027, bei denen um 0,1 ct/kWh verhandelt wird. Das ist bei großen Mengen relevant. Genauso relevant ist die Frage: Wie belastbar sind Preis und Lieferzusage, wenn der Markt erneut unter Stress gerät? Die letzte Nachkommastelle ersetzt keine Prüfung der Vertragsbedingungen und der wirtschaftlichen Leistungsfähigkeit des Lieferanten.
Ein auffallend günstiges Angebot verdient Fragen, kein vorschnelles Urteil. Frühere Beschaffung, geringere Kosten oder andere Leistungen können Preisunterschiede erklären. Ein Angebot für 2027 muss mit demselben Lieferzeitraum, vergleichbaren Mengen und Lastverläufen sowie demselben Garantieumfang verglichen werden. Ein heutiger Börsenpreis allein beweist weder Unterabsicherung noch Sicherheit.
In der Krise kann auch die Auswahl verschwinden. 2021/22 setzten mehrere Versorger die Aufnahme neuer Kunden aus. Eine Mitteilung vom 10. März 2022 nennt ausdrücklich abgelehnte Beschaffungsanfragen und zeitweise fehlende zusätzliche Einkaufsmöglichkeiten – bei gesicherter Bestandsversorgung. Wer erst unter Zeitdruck Ersatz sucht, kann gleichzeitig auf höhere Preise und weniger Angebote treffen. Damals dokumentierter Fall.
Hausverwaltungen verantworten Wärmebudgets für Eigentümer und Mieter. Bei 20 bis 30 Millionen kWh Jahresbedarf kann schon ein Cent Mehrkosten Hunderttausende Euro bewegen. Ein verspäteter Einkauf kann damit Liquiditätsplanung, Abschläge und mögliche Nachzahlungen belasten. Für Betriebe mit einer, drei oder fünf Millionen kWh steht ebenso reales Geld auf dem Spiel.
Unsere Empfehlung: den Einkauf vorbereiten, solange noch Handlungsspielraum besteht. Vertrags- und Kündigungsfristen, offene Mengen und tragbare Preisrisiken früh erfassen; vergleichbare Angebote und Lieferbedingungen prüfen. Auch eine Beschaffung in Teilmengen kann erwogen werden, wenn sie zum Verbrauch und Vertrag passt. Frühe Planung garantiert keinen Tiefstpreis. Sie schafft Zeit, eine Entscheidung zu treffen, bevor der Kalender sie erzwingt.
Was passiert bei einem Lieferantenausfall? Eine Insolvenz allein bedeutet noch keinen Lieferstopp. Fehlt tatsächlich die Zuordnung zu einem erfüllten Liefervertrag, greift für Letztverbraucher in Niederspannung oder Niederdruck grundsätzlich die Ersatzversorgung – höchstens drei Monate, zu eigenen und häufig höheren Preisen. Auch Gewerbekunden können darunter fallen. Die Jahresmenge allein entscheidet nicht. Bundesnetzagentur; § 38 EnWG.
In Mittelspannung oder Mitteldruck kann eine örtlich vereinbarte Übergangsversorgung nach § 38a EnWG bestehen. Anschluss und örtliche Regelung müssen geprüft werden. Ein Auffangmechanismus ist kein Versprechen, den bisherigen Preis fortzusetzen. Ein Lieferantenausfall ist außerdem von einer physischen Gasmangellage zu unterscheiden. § 38a EnWG.
Zum Angebotsvergleich gehören Preisgarantie und Ausnahmen, Mengenflexibilität, Zahlungsbedingungen, Preisänderungs- und Beendigungsklauseln sowie verfügbare Informationen zur Bonität und Absicherung. Ein niedriger Preis allein beweist kein unseriöses Geschäftsmodell; ein Vertrag kann auch nicht jedes künftige Ereignis ausschließen. § 41 EnWG; Bundesnetzagentur: Preise und Garantien.
Weitere damalige Vertriebspausen sind für den 27.10.2021 und 04.01.2022 dokumentiert. Es handelt sich um Berichte der jeweiligen Anbieter über ihr eigenes Geschäft, nicht um einen Beleg für heutige flächendeckende Vertriebsstopps.
Unsere Einschätzung
Weniger Reserve verlangt mehr Vorbereitung. Die Preise können reagieren, bevor eine physische Lücke entsteht.
Ein kleinerer Puffer lässt weniger Raum für Fehlannahmen und verspätete Reaktionen. Preisrisiken können vor einer physischen Lücke entstehen. Über 0,1 Cent zu verhandeln ist legitim. Risiken von mehreren Cent ungeprüft zu lassen, wirtschaftlich nicht.
Zahlen, Einordnung und Quellen zu diesem Abschnitt
Bedingte Rechnung ab 143,49 TWh am 30.09.2026 bis Ende März 2027: Historische Nettoentnahmen werden auf den kleineren Startvorrat übertragen. Zusätzliche Nettozuflüsse oder Einsparungen können die Bilanz verbessern. Die Bundesnetzagentur bewertet die Versorgung am 02.10.2026 als stabil und das Engpassrisiko als gering. Ein künftiger Preisschock ist ein Risikoszenario, kein feststehendes Ergebnis.
Unser Fazit: Wer bis zum Engpass wartet, gibt Handlungsspielraum ab
Der kleinere Speicherpuffer lässt weniger Raum für Fehlannahmen und verspätete Reaktionen. Ein Abruf wie 2024/25 verlangt 26,63 TWh zusätzliche Deckung gegenüber dem Startvorrat. Kommt sie nicht rechtzeitig, muss der Verbrauch sinken. Die Angst davor kann neu gehandelte Mengen schon vorher verteuern. Für Haushalte, Hausverwaltungen und Unternehmen zählen deshalb offene Mengen, Preisbindungen und belastbare Lieferzusagen. Über 0,1 Cent zu verhandeln ist legitim. Ein Risiko von mehreren Cent ungeprüft zu lassen, ist es wirtschaftlich nicht. Das Vertragsende sollte die Planung bestimmen – nicht ihren Beginn.
Die Bundesnetzagentur bewertet die aktuelle Versorgung als stabil. Unser Schluss ist eine Vorsorgebewertung aus bedingten Rechnungen, keine behauptete heutige Mangellage. Mehr rechtzeitige Nettozuflüsse oder geringerer Bedarf verbessern die Bilanz. Monitor und Bundesnetzagentur liefern die fortlaufende Gegenprüfung.
Praktisch zu prüfen sind offene Beschaffungsmengen, Preisneufestsetzung, unverzichtbarer Mindestverbrauch und finanzieller Spielraum. Weitere Informationen: Gasbeschaffung für Unternehmen und Energie für Hausverwaltungen.
Datenstand: GIE-Gastag 30.09.2026, gespeicherter Abruf 02.10.2026. Verbrauchs- und Quellenprüfung am 03.10.2026; vollständige aktuelle Monatsverbrauchswerte bis August. Kraftstoffvergleich: September 2025 und September 2026. Bestände, Flüsse und Verbrauchsdaten können revidiert werden.
Alle Quellen und die Methodik prüfen
- GIE AGSI+: Bestands- und Füllstandsdaten
- Bundesnetzagentur: Lagebewertung vom 02.10.2026
- IEA: Gas Market Report Q3-2026 – LNG, Preise und Nachfrage
- ENTSOG: Summer Supply Outlook 2026 – Winterüberblick und Modellmethodik
- EU-Kommission, 21.05.2026: LNG-Wettbewerb und Gas-Strom-Verknüpfung
- EU-Kommission: Energiepreise, Beschaffung und Weitergabe an Kunden
- Bundesnetzagentur: Bundeslastverteilung
- Bundesnetzagentur: Entscheidungen für Unternehmen
- § 53a EnWG: gesetzlich geschützte Gasversorgung
- Bundesnetzagentur: Gas-Spotmarkt in der Notfallstufe
- Enovos: Frankenthal, feste Pakete und Betriebsstillstände · Abruf 03.10.2026
- SEFE: separat veröffentlichte Rehden-Kapazitäten · Abruf 03.10.2026
- SEFE: eigene Kapazität Speicherzone Nord · Abruf 03.10.2026
- SEFE, 24.09.2026: Rehden-Wartung 27.09.–16.10.2026
- Uniper, 04.06.2025: historischer Befüllpfad Breitbrunn 2025/26
- Uniper, 02.10.2025: Stilllegungsantrag Breitbrunn
- bayernugs: Antrag Wolfersberg zum 01.04.2027 · Abruf 03.10.2026
- Uniper: Porenspeicher und Kavernen · Abruf 03.10.2026
- EWE: Kapazitäten und füllstandsabhängige Ausspeicherung · Abruf 03.10.2026
- Bundesnetzagentur: Arbeitsgas, Kissengas und Nachmeldungen
- GasSpFüllstV: November-/Februarvorgaben, gültig bis 31.03.2027
- § 35b EnWG: Stichtage und vorgelagerte Pflichten
- SEFE Storage: Lagebericht 2024, Architektur Speicherzone Nord
- NAFTA: Standortinformation Breitbrunn/Eggstätt und Inzenham-West (August 2024)
- SEFE: Speicherstandort Rehden und Transportnetzanbindung
- EWE: Nüttermoor und getrennte H-Gas-Einheiten
- Bundesnetzagentur/THE: monatlicher Gesamtgasverbrauch · Abruf 03.10.2026
- Bundesnetzagentur: historische Haushalts-/Gewerbe-Monatswerte 2018–2021
- Bundesnetzagentur: historische RLM-Monatswerte 2018–2021
- Bundesnetzagentur: Verbrauch Haushalte und Gewerbe, Methodik und Revisionen
- Bundesnetzagentur: große Gaskunden einschließlich Gasverstromung
- BDEW: Beheizungsstruktur des Wohnungsbestands 2024, Stand Juli 2025
- Bundesnetzagentur: Jahresrückblick Gasversorgung 2025
- Bundesnetzagentur: Jahresrückblick 2022 mit Vorjahresverbrauch 2021
- EZB, Economic Bulletin 4/2022: niedrige Bestände, Erwartungen und Preisvolatilität
- IEA: Gas Market Report Q4/2022 – Volatilität, Finanzierung und Industrie
- IEA: Gas Market Report Q2/2026 – LNG-Ausfall und Preise im März 2026
- ADAC, 01.10.2025: Kraftstoff-Monatsmittel September 2025
- ADAC, 01.10.2026: Kraftstoff-Monatsmittel September 2026
- Bundesregierung, 25.09.2026: Energiesteuersenkung ab Oktober
- Bundesnetzagentur: FAQ Gasversorgung, Abruf 03.10.2026
- Bundesregierung, 05.02.2026: korrigierter erwarteter Katar-Lieferbeginn 2027
- IEA: Straße von Hormus, historische LNG-Routenexposition 2025
- Primärmitteilung, 28.09.2026: katarische Lieferausfälle nach Italien bis Anfang Dezember
- EZB, 24.09.2026: Großhandelspreise, Kraftwerkskosten und Weitergabe an Endkunden
- Bundesnetzagentur: Bestandteile von Gas- und Strompreisen
- § 24 AVBFernwärmeV: Preisänderungsklauseln, geprüft 03.10.2026
- SMARD, 05.01.2026: Strommarkt 2025, Last und Preisspitzen
- DWD: Klimavorhersagen, Zugriff und Aussagegrenzen
- ECMWF, September 2026: Evaluation of ECMWF forecasts
- ECMWF, April 2024: unterschätzter kalter Winter in Nordeuropa
- Rantanen et al., erstmals 06.05.2024: Fennoskandinavien, Ensemblevergleich und 31-Jahre-Auswertung
- ECMWF, Juli 2023: Vorhersagegüte Winter 2022/23
- DWD, 16.03.2018: milder Winter 2017/18 mit Kälteeinbruch Ende Februar
- Met Office, 11.09.2026: saisonaler UK-Ausblick, keine Deutschlandprognose
- ECMWF SEAS5 User Guide: Veröffentlichung und Unsicherheit
- FNB Gas, 27.05.2026: Versorgungssicherheitsbericht, zwei bis sechs Wochen LNG-Vorlauf
- IEA 2022: Preisreaktion am 24. Februar, russische Flüsse und Vorräte 2021/22
- EZB, November 2022: TTF-Spitzen und Liquiditätsrisiken
- ESMA, Oktober 2023: Analyse des Gaspreisanstiegs im August 2022
- § 38 EnWG: Ersatzversorgung
- § 38a EnWG: örtlich vereinbarte Übergangsversorgung
- § 41 EnWG: Energielieferverträge
- Bundesnetzagentur: Insolvenz und tatsächlicher Lieferstopp
- Bundesnetzagentur: Preise und Preisgarantien
- Bundesnetzagentur, 26.08.2022: stabile Versorgung, 81,28 % Speicherstand am 24.08. und hohe Preise
- Bundesnetzagentur, 12.01.2026: Gasimportstruktur im Gesamtjahr 2025
- Originalmitteilung, 10.03.2022: Gas-Neukundenstopp und abgelehnte Beschaffungsanfragen
- Originalmitteilung, 27.10.2021: Vertriebspause Strom und Gas
- Originalmitteilung, 04.01.2022: Neukundenstopp
- Vertragsmitteilung, 29.11.2022: bis zu 2 Mio. Tonnen Katar-LNG jährlich, mindestens 15 Jahre
- Vereinbarung beim Scholz-Besuch, September 2022: erste VAE-LNG-Ladung und Absichtserklärung
- Ankunftsmitteilung, 15.02.2023: 137.000 Kubikmeter LNG aus Abu Dhabi
- Gassco: Transportnetz, Europipe I/II und Norpipe
- EIA, September 2024: Stürme und Unterbrechungen von LNG-Exporten
Bestandsvergleich jeweils 30. September: TWh-Differenz und relativer Rückgang auf den Vorjahresvorrat bezogen; Prozentpunkte auf den gemeldeten Füllstand. Bedingte Prognosen: Start 143,4933 TWh am 30.09.2026, historische saisonale Bruttoentnahme minus Einspeicherung, jeweils 01.10.–31.03. Negative Rechenergebnisse bezeichnen zusätzlichen Deckungsbedarf, nicht negative physische Speicher. Referenz 2023/24 enthält einen Schalttag. Die tägliche Leistungsfähigkeit und Verteilung im Netz sind nicht modelliert. Für 2025/26 sind 29 von 182 Tagen geschätzt, für 2024/25 22; 2020/21 ist vollständig geschätzt und revidiert. Bestandsdifferenz 2025/26: 137,3687 TWh; Flussnetto: 137,50965 TWh. Diese Größen bleiben wegen Revisionen/Kapazitätsänderungen getrennt. Alle 5.752 vorhandenen Tagesmeldungen auf Vollständigkeit und Datumsgrenzen geprüft; alle 15 vollständigen Winter seit 2011/12 intern ausgewertet. Gasverbrauch: gerundete BNetzA/THE-Monatsmittel × Kalendertage, deshalb ca.-Werte; Haushalte/Gewerbe als SLP-Netzrestlast berechnet, RLM einschließlich Kraftwerke. Tabellen nennen GWh, ohne ausdrücklichen Hs-Zusatz; keine AGEB-Heizwertreihe zugemischt. Jahres- und Monatsveröffentlichungen können verschiedene Revisionsstände enthalten. SLP-Anteil ist keine reine Raumwärmequote; BDEW-Wohnungsanteil umfasst auch Biomethan/Flüssiggas. ADAC-Vergleich vollständiger September-Monate derselben Reihe, vor der Steuerentlastung ab Oktober 2026. Historische Krisenbelege sind datiert; Zukunftswirkungen sind bedingte eigene Einordnung. Standortkapitel: Meldeeinheiten, virtuelle Zonen und reale Standorte unterschieden. Keine bezahlte API-Abfrage, keine Preisziele oder Eintrittswahrscheinlichkeiten. Ergänzung v5: Täglicher Nettoabruf auf den Startvorrat übertragen; niedrigste Zwischenstände zusätzlich zum Endsaldo geprüft. Zusätzliche Belastungsfälle 2016/17 und 2017/18 sind vollständig geschätzte historische Reihen; Auswahl keine Eintrittswahrscheinlichkeit. Hormus-Zahlen 2025 und IEA-Marktbeobachtung März–Juni 2026 sind historisch datiert; kein aktueller vollständiger Transitstatus behauptet. Katar-Vertragsbeginn laut korrigierter Regierungsangabe voraussichtlich 2027. Kraftwerksbeispiele rechnen mit 2 MWh Gas pro MWh Strom bei gleicher Energiebasis; kein Endkundenpreisziel. Wetterprüfung: Fennoskandinavien ONDJ nicht mit Deutschland DJF gleichgesetzt. 3/31 sind spezielle historische Unterschreitungen des Ensembleminimums, keine allgemeine Fehlerwahrscheinlichkeit; 3/552 ein Einzelfall-Modellanteil. Keine verifizierte aktuelle Deutschland-Winterwahrscheinlichkeit angesetzt. Nachbeschaffung: 26,63417 TWh Zusatzdeckung aus der Referenz 2024/25; 182 bzw. hypothetisch 30 Tage sind Rechenhorizonte. LNG-Wochenvergleich ist keine Aussage über verfügbare Zusatzmengen oder Lieferzeit. Ergänzung v6: Einkaufskosten für 1/3/5 Mio. kWh Gas zur Wärmeversorgung als bedingte Netto-Mengenrechnung, einschließlich +10 ct/kWh; keine Preisprognose, keine Gleichsetzung von Gasenergie und Nutzwärme. 2021/22 als datierter Krisenvergleich. Eigene Kundenanfragen für 2027 sind vom Herausgeber geschilderte Erfahrung, keine repräsentative Marktstatistik. Ersatz- und Übergangsversorgung nach Anschlussart abgegrenzt. Ergänzend: deutscher Importmix des vollständigen Jahres 2025 ausdrücklich von der Woche 24.–30.09.2026 getrennt; Eintrittsländer sind keine vollständige Herkunftsstatistik. Der 18-fache TTF-Preis vergleicht Ende August 2022 mit Anfang 2021. Speicherstand 81,28 % am 24.08.2022 stammt aus dem Bericht vom 26.08.; keine Gleichsetzung der Zeitpunkte. Golf-Verträge, Absichtserklärung und tatsächliche Ladung getrennt; Qatar-Terminverschiebung laut Bundesregierung terminalbedingt.
Inhaltlich verantwortlich: Hasan Sahin.